תחקיר מס' 01 · חן, פישר, גבאי משרד עורכי דין
"כדי שלא יהיו לי מסירות לא ידועות בתיק"
שבעה שבועות לפני פתיחת התיק הודיע הלקוח למשרד עורכי הדין שהוא בחו"ל ושהכתובת בישראל אינה עוד כתובתו. חודשים לאחר מכן דווחה מסירת אזהרה אישית באותה כתובת, ותשעה ימים לאחר הזנתה נוסף לחוב שכר טרחה של 21,456.50 שקל.
עיקרי הממצאים
- שבעה שבועות לפני פתיחת תיק מימוש המשכון נמסר בכתב לנציגת משרד עורכי הדין שהלקוח נמצא בחו"ל ושהכתובת בישראל אינה עוד כתובתו.
- דו"ח איתור של חברת המסירות מדווח על מפגש עם הלקוח בכתובת ביום 22 בדצמבר 2024. לפי תעודת בירור פרטים על נוסע, באותו יום הוא לא היה בישראל.
- מועד המסירה הוזן ידנית למערכת ההוצאה לפועל ב-20 בינואר 2025, כמעט חודש לאחר התאריך שנרשם כמועד המסירה. המועד האחרון להתנגדות נקבע למחרת ההזנה.
- תשעה ימים לאחר ההזנה הידנית נוסף לחוב שכר טרחה ב' בסך 21,456.50 שקל. עלות המסירה שעליה נשען העדכון הייתה 81.90 שקל.
- ב-21 באוקטובר 2025 קבע רשם ההוצאה לפועל כי במועד המסירה המדווח היה הלקוח מחוץ לישראל, והורה על ביטול ההליכים ועל ביטול שכר הטרחה שנוסף.
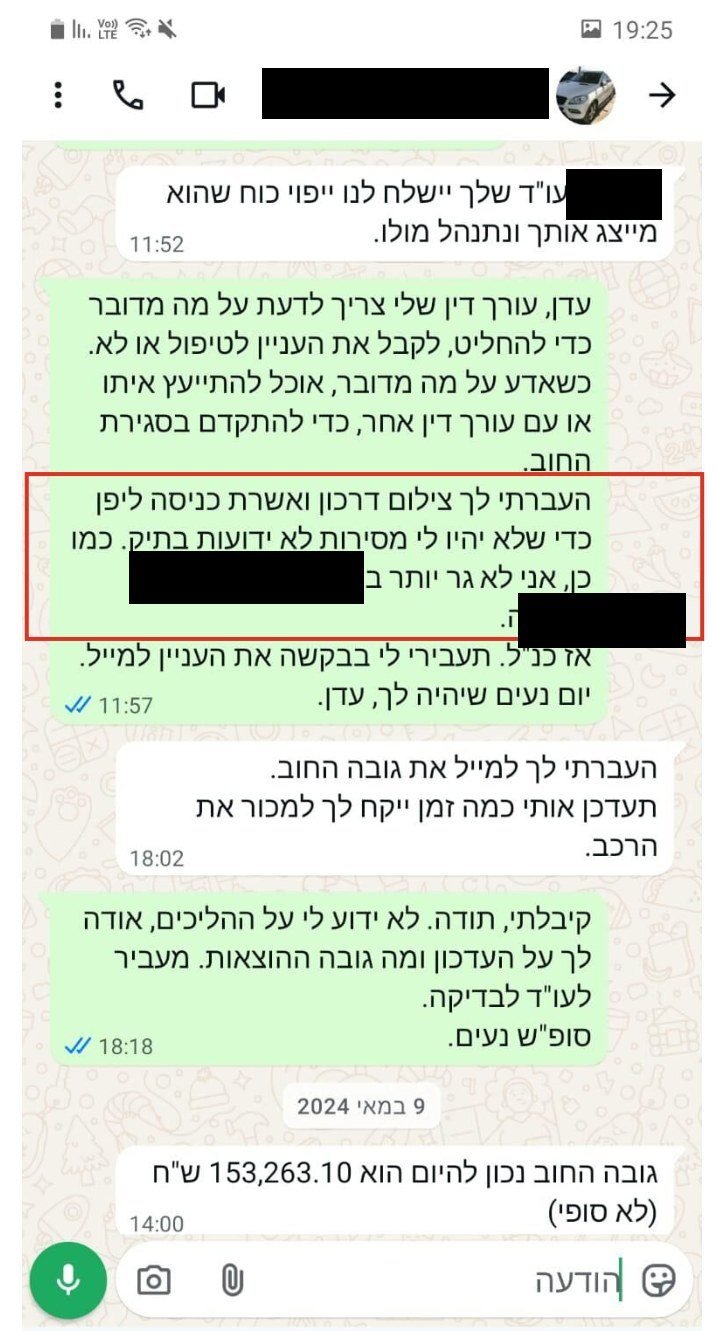
שבעה שבועות לפני פתיחת תיק מימוש המשכון, קיבלה נציגת משרד חן פישר גבאי הודעה מהלקוח: הוא בחו”ל, הכתובת הרשומה בישראל אינה עוד כתובתו, והוא מבקש לצרף לתיק צילום דרכון ואשרת כניסה ליפן “כדי שלא יהיו לי מסירות לא ידועות בתיק”.
חודשים לאחר מכן דווחה מסירת אזהרה אישית באותה כתובת. בתצהיר המוסר נכתב כי הלקוח קיבל את המסמכים וסירב לחתום “מסיבות אישיות”. אלא שלפי תעודת בירור פרטים על נוסע של רשות האוכלוסין וההגירה, באותו יום הוא כלל לא היה בישראל.
ב־20 בינואר 2025 הוזן מועד המסירה ידנית במערכת ההוצאה לפועל. תשעה ימים לאחר מכן נוסף לחוב בתיק שכר טרחה ב’ בסך 21,456.50 שקל. בהמשך קבע רשם ההוצאה לפועל כי במועד המסירה המדווח היה הלקוח מחוץ לישראל, והורה לבטל את ההליכים ואת שכר הטרחה שנוסף.
משרד חן פישר גבאי, המוכר גם בשם חן פישר, מציג באתרו את ויקטור פישר ואת עופר חן כשותפים מייסדים ואת תחומי הגבייה, ההוצאה לפועל ומימוש השעבודים כחלק מפעילותו. במסמכים שנבדקו לצורך כתבה זו מופיע ויקטור פישר באישור תצהיר שעליו יורחב בהמשך. החומר שנמסר לכתבה אינו מייחס לעופר חן פעולה אישית בתיקים המתוארים כאן.
חלק ראשון: מה קרה
1. ההלוואה והניסיון לפרוע אותה
בדצמבר 2021 נטל הלקוח הלוואה של 184,000 שקל לרכישת רכב הונדה במסלול בלון מחברת איגוד ליסינג בע”מ. הוא הוסיף מכספו כ־58,000 שקל.
בתחילת 2023 השתנתה תמונת ההתקשרות. בנק איגוד התמזג לתוך מזרחי טפחות, ואיגוד ליסינג הפכה למזרחי טפחות ליסינג בע”מ. קווי הטלפון שהופיעו בחוזה נותקו ואתר בנק איגוד ירד מן האוויר. בחומר שנמסר לכתבה לא נמצאה הודעה שנשלחה ללקוח על שינוי דרכי ההתקשרות, אף שסעיף 24 לחוזה עוסק בהודעה בכתב על שינוי פרטים וסעיף 28 מפנה פניות לבנק איגוד.
לאחר פרוץ המלחמה ביקש הלקוח דחיית תשלומים לפי מתווה בנק ישראל. התשובה שקיבל הייתה חריגה:
“בבנק מזרחי טפחות לא רשומה על שמו הלוואה כלל.”
מבחינת הלקוח נוצר פער שקשה ליישב. היה חוזה, היה רכב משועבד והייתה הוראת קבע, אך הבנק שאליו פנה מסר שלא רשומה אצלו הלוואה על שמו. בהלוואת בלון בריבית משתנה המשיכה בינתיים הריבית להצטבר, ולפי המסמכים מדובר ביותר מאלף שקל בחודש.
בנובמבר 2023 יצא הלקוח מישראל. ב־25 בדצמבר נרשם ביומן הבנק ביחס לחשבון שממנו נפרעה ההלוואה:
“החשבון נסגר סופית על ידי בוט.”
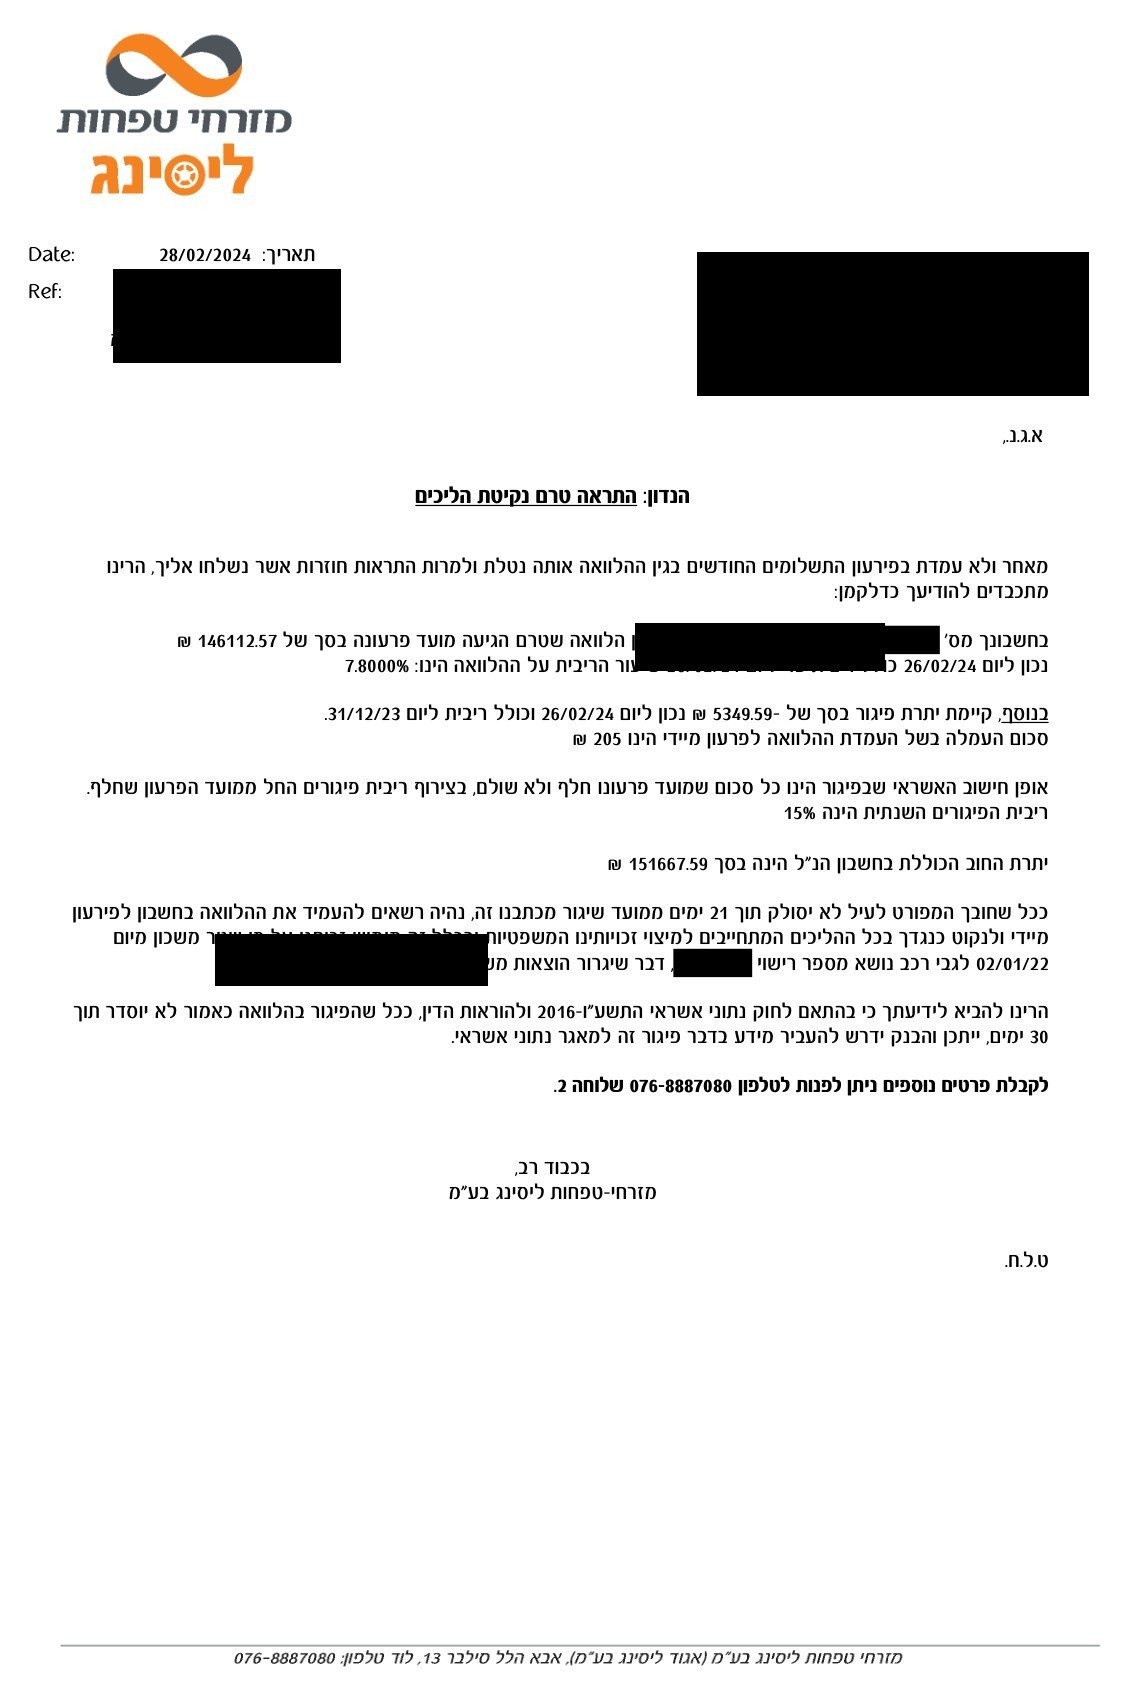
ב־28 בפברואר 2024 הופקה “התראה טרם נקיטת הליכים”. הפיגור שנרשם בה היה שני תשלומים, בסך כולל של 5,349.59 שקל. המכתב מוען ל־”16 / ****”, מספר בית ויישוב, בלי שם רחוב ובלי פירוט בחומר שנמסר לכתבה כיצד ולאן נשלחה ההתראה.
2. “היי, עדן. אני בחו”ל”
ב־17 באפריל 2024 שלח הלקוח דואר אלקטרוני לבנק מזרחי טפחות:
“אני לא נמצא בארץ… אני רוצה לסלק את ההלוואה ולמכור את הרכב עצמאית. תוכלי, בבקשה, לסייע לברר מהו הסכום הסופי לסילוק ההלוואה?”
ב־2 במאי הגיעה אליו הודעת וואטסאפ מנציגת משרד עורכי הדין:
“שלום, זאת עדן ממשרדי עו”ד חן פישר.”
תשובתו הייתה מיידית:
“היי, עדן. אני בחו”ל.”
בהמשך אותה שיחה כתב:
“אני רוצה לסגור את החוב ולמכור את הרכב.”
ובהודעה נוספת:
“העברתי לך צילום דרכון ואשרת כניסה ליפן כדי שלא יהיו לי מסירות לא ידועות בתיק.”
לאחר מכן הבהיר:
“אני לא גר יותר ברחוב *, בישוב ****.”
ולבסוף ביקש:
“תצרפי את זה, בבקשה, לתיק.”
המסמכים מראים אפוא כי כבר בתחילת מאי 2024 נמסר לנציגת משרד חן פישר גבאי שהלקוח נמצא בחו”ל וכי הכתובת בישראל אינה עוד כתובתו. החומר שבידי הכתבה אינו מראה מי במשרד נחשף בהמשך למידע הזה ומי טיפל בכל שלב של ההליכים.
3. התצהיר
שבעה שבועות לאחר אותה התכתבות, ב־24 ביוני 2024, נפתח בחיפה תיק למימוש המשכון על הרכב.
לבקשה צורף תצהיר של יניב פרלוב מיום 10 ביוני 2024. התצהיר נפתח במילים:
“הנני עובד מזרחי טפחות ליסינג בע”מ”,
המוגדרת בתצהיר כ”זוכה”.
בחקירתו בינואר 2026 נשאל פרלוב על מקום עבודתו והשיב:
“אני עובד של הבנק.”
מדובר בסתירה המחייבת הסבר בין האמור בתצהיר לבין התשובה בחקירה. החומר שנמסר לכתבה אינו מאפשר לקבוע אם מדובר בהעסקה מקבילה, בהשאלה, בהגדרה ארגונית אחרת או ברישום שגוי בתצהיר.
הבקשה שנתמכה בתצהיר ביקשה למנות כונס נכסים ולתפוס את הרכב לפני משלוח אזהרה, בשל החשש שהלקוח יעלים אותו לאחר שייוודע לו על ההליך.
מתחת לכותרת “אימות” בתצהיר נכתב:
“אני הח”מ ויקטור פישר עו”ד מאשר בזאת כי ביום 10/06/24 הופיע בפני יניב פרלוב… אישר את נכונות ההצהרה וחתם עליה בפני.”
בחקירה נשאל פרלוב אם נסע למשרדו של ויקטור פישר בנתניה לצורך החתימה. תשובתו הייתה:
“אצלי במשרד. אנו עושים אימות חתימה אלקטרונית.”
התשובה מעוררת שאלה לגבי אופן האימות שבוצע בפועל, אך אינה מוכיחה כשלעצמה שהאימות היה פסול.
סעיף 15 לפקודת הראיות מאפשר קבלת תצהיר כראיה כאשר המצהיר הוזהר כדין ומתן האזהרה אושר על פני התצהיר. החלטת ועדת האתיקה הארצית שעסקה באימות תצהיר בהיוועדות חזותית קבעה תנאים מפורטים להליך כזה, ובהם זיהוי המצהיר, אזהרתו, תיעוד ההליך ושמירתו. גם בנוסח שנקבע באותה החלטה מופיעות המילים “הופיע בפני”, אף שההופעה היא באמצעות היוועדות חזותית.
לכן עצם השימוש במילים “הופיע בפני” אינו מוכיח שהמצהיר היה נוכח פיזית במשרדו של עורך הדין.
השאלה שנותרה פתוחה היא אחרת: איזה הליך אימות בוצע בפועל ביום 10 ביוני 2024, לפי איזה מסלול, והאם התקיימו בו התנאים שנדרשו. החומר שנמסר לכתבה אינו נותן לכך תשובה מלאה.
מכאן ואילך חשוב להבחין בין שני תיקי הוצאה לפועל הנוגעים לאותה הלוואה: תיק מימוש המשכון ותיק שטר. המסירות, סכומי הפתיחה ושכר הטרחה אינם זהים בשני התיקים.
4. “סירב לחתום מסיבות אישיות”
ב־15 בדצמבר 2024 הופקה אזהרה בתיק השטר.
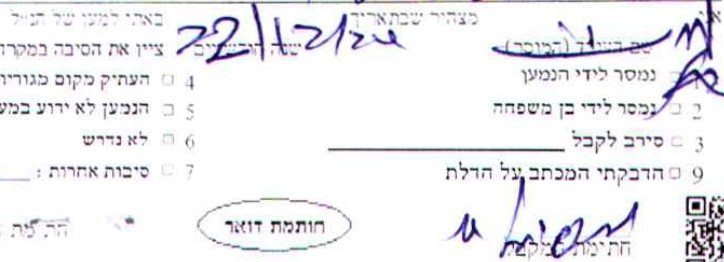
על טופס אישור המסירה הודפסה כתובת הנמען:
“16, מיקוד 6094400”.
שם רחוב לא הודפס בטופס. הוא נוסף בכתב יד.
שנים עשר יום לפני מועד מסירת האזהרה שעליו דווח בהמשך, ב־10 בדצמבר, שלח משרד חן פישר גבאי הודעת וואטסאפ ללקוח. הוא השיב באותו יום שהוא שוהה בחו”ל.
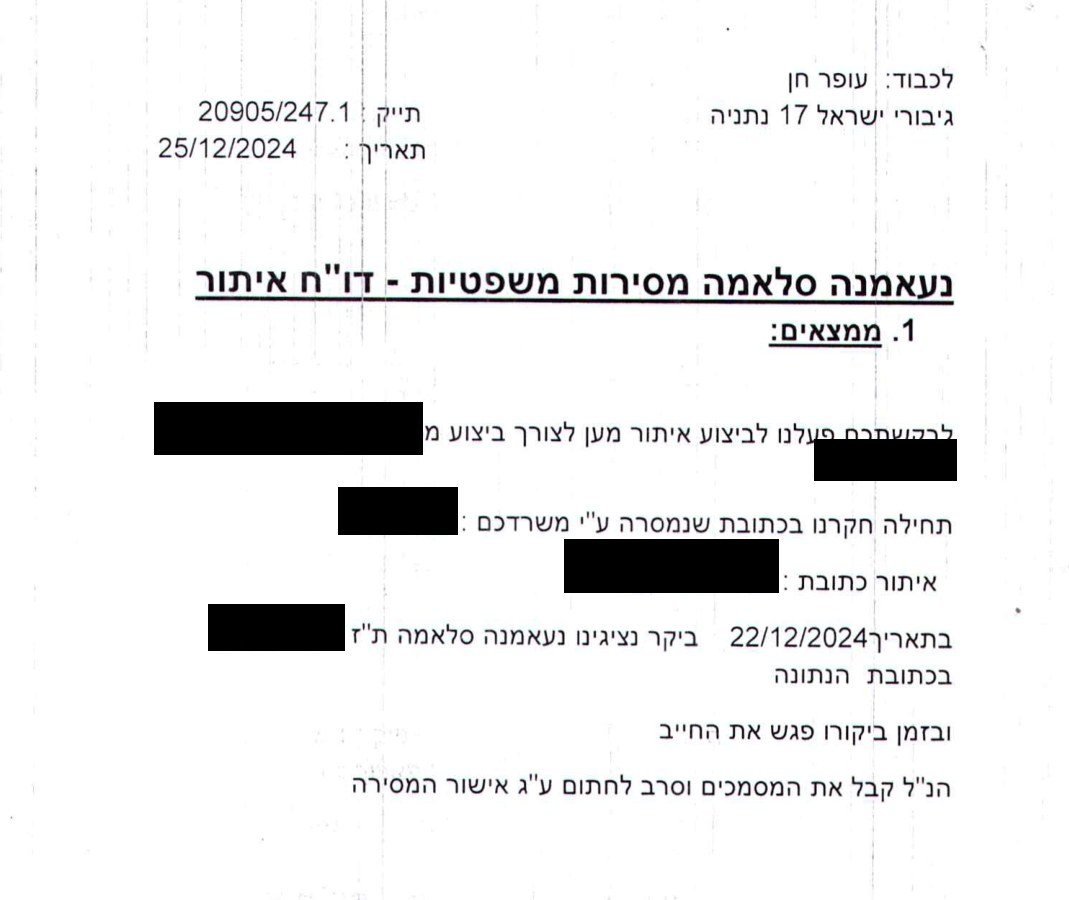
ב־25 בדצמבר 2024 הגיע למשרד דו”ח איתור מחברת נעאמנה סלאמה מסירות משפטיות, תחת התיק הפנימי 20905/247.1. בדו”ח נכתב:
“בתאריך 22/12/2024 ביקר נציגינו… ובזמן ביקורו פגש את החייב. הנ”ל קבל את המסמכים וסרב לחתום.”
בתצהיר המוסר סומנה המשבצת “נמסר אך סרב לחתום”. בשדה שבו התבקש המוסר לציין מי סירב נכתב בכתב יד:
“סירב לחתום מסיבות אישיות.”
החשבון שצורף למסירה עמד על 70 שקל לפני מע”מ, 81.90 שקל לאחר מע”מ.
אלא שב־22 בדצמבר 2024 הלקוח לא היה בישראל.
לפי תעודת בירור פרטים על נוסע של רשות האוכלוסין וההגירה, הוא יצא מישראל ב־7 בנובמבר 2023 ושב רק ב־12 ביולי 2025. ברישום מופיעה תקופה רצופה ללא כניסת ביניים.
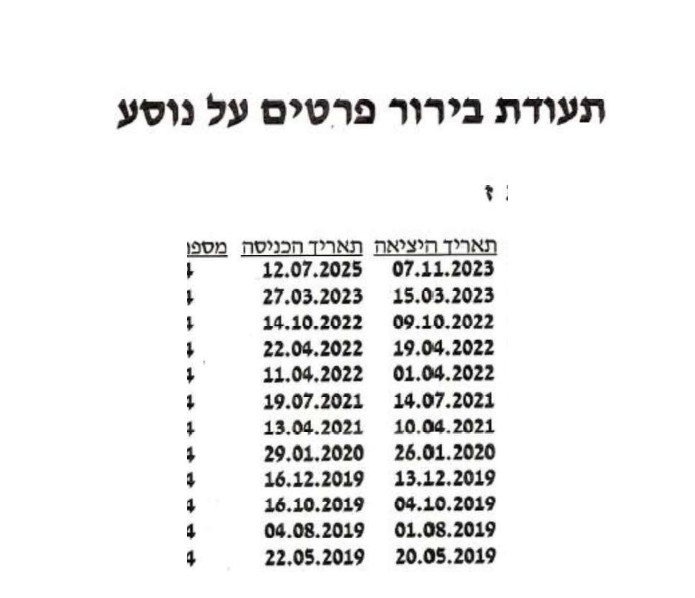
מכאן שלא ניתן ליישב את תיאור המפגש עם הלקוח בישראל ביום 22 בדצמבר 2024 עם רישום הכניסות והיציאות.
עם זאת, המסמכים האלה לבדם אינם מוכיחים מה התרחש בפועל אצל חברת המסירות. הם אינם מראים אם המוסר הגיע לכתובת ופגש אדם אחר, אם לא פגש אדם כלל, או כיצד נוצר הדיווח שלפיו פגש את החייב. מה שהם כן מראים הוא שהאדם שהוגדר בדו”ח כ”חייב” לא היה בישראל במועד שבו דווח כי נפגש עמו.
ב־21 באפריל 2025 נרשם דו”ח נוסף מאותו מוסר ולאותו משרד, בנוסח דומה. גם במועד הזה הלקוח לא היה בישראל. הוא היה מחוץ למדינה כבר 531 ימים.
5. תשעה ימים, 21,456.50 שקל
ב־20 בינואר 2025 דיווח משרד חן פישר גבאי למערכת ההוצאה לפועל:
“אזהרה מתאריך 15/12/2024 עודכנה לסרב לחתום, תאריך מסירה: 22/12/2024 באמצעות עדכון ידני. תאריך אחרון להתנגדות שונה ל־21/01/2025.”
המשמעות המעשית של הרישום הייתה חריגה: מועד המסירה שנקלט במערכת היה 22 בדצמבר, אבל העדכון בוצע בפועל רק ב־20 בינואר. המועד האחרון להתנגדות שנרשם במערכת חל למחרת העדכון.
חוק ההוצאה לפועל קובע כי בתיק שטר המועד להגשת התנגדות הוא שלושים ימים מיום המצאת האזהרה. במקרה הזה, שלושים הימים נמנו ממועד המסירה שהוזן למפרע.
ב־29 בינואר 2025, תשעה ימים לאחר העדכון הידני, נרשם בתיק:
“הגדלת קרן שכ”ט עו”ד… בסכום של 21,456.50 ₪… סיבת ההגדלה: הגדלת חוב בשל חיוב שכ”ט ב’.”
באותו יום הופקו בתיק גם 31 שוברי הליך.
אין בעצם העובדה שהעדכון בוצע ידנית כדי ללמד מדוע בוצע כך או מי החליט על תוכנו. משמעותו לענייננו היא כרונולוגית: מסירת האזהרה היא הנתון שעליו נשען מניין המועדים, ומועד המסירה הוזן כמעט חודש לאחר התאריך שנרשם כמועד המסירה.
6. מה קרה אחרי שהרשם ביטל את המסירה
לאחר ששב לישראל וגילה את התיק, הגיש הלקוח ב־29 בספטמבר 2025 התנגדות וצירף את תדפיס הכניסות והיציאות.
ב־21 באוקטובר 2025 קבע רשם ההוצאה לפועל כי במועד המסירה המדווח היה הלקוח מחוץ לישראל, והורה על:
“ביטול כל ההליכים שבוצעו בתיק, ועל ביטול שכ”ט ב’ שהתווסף לחוב בתיק.”
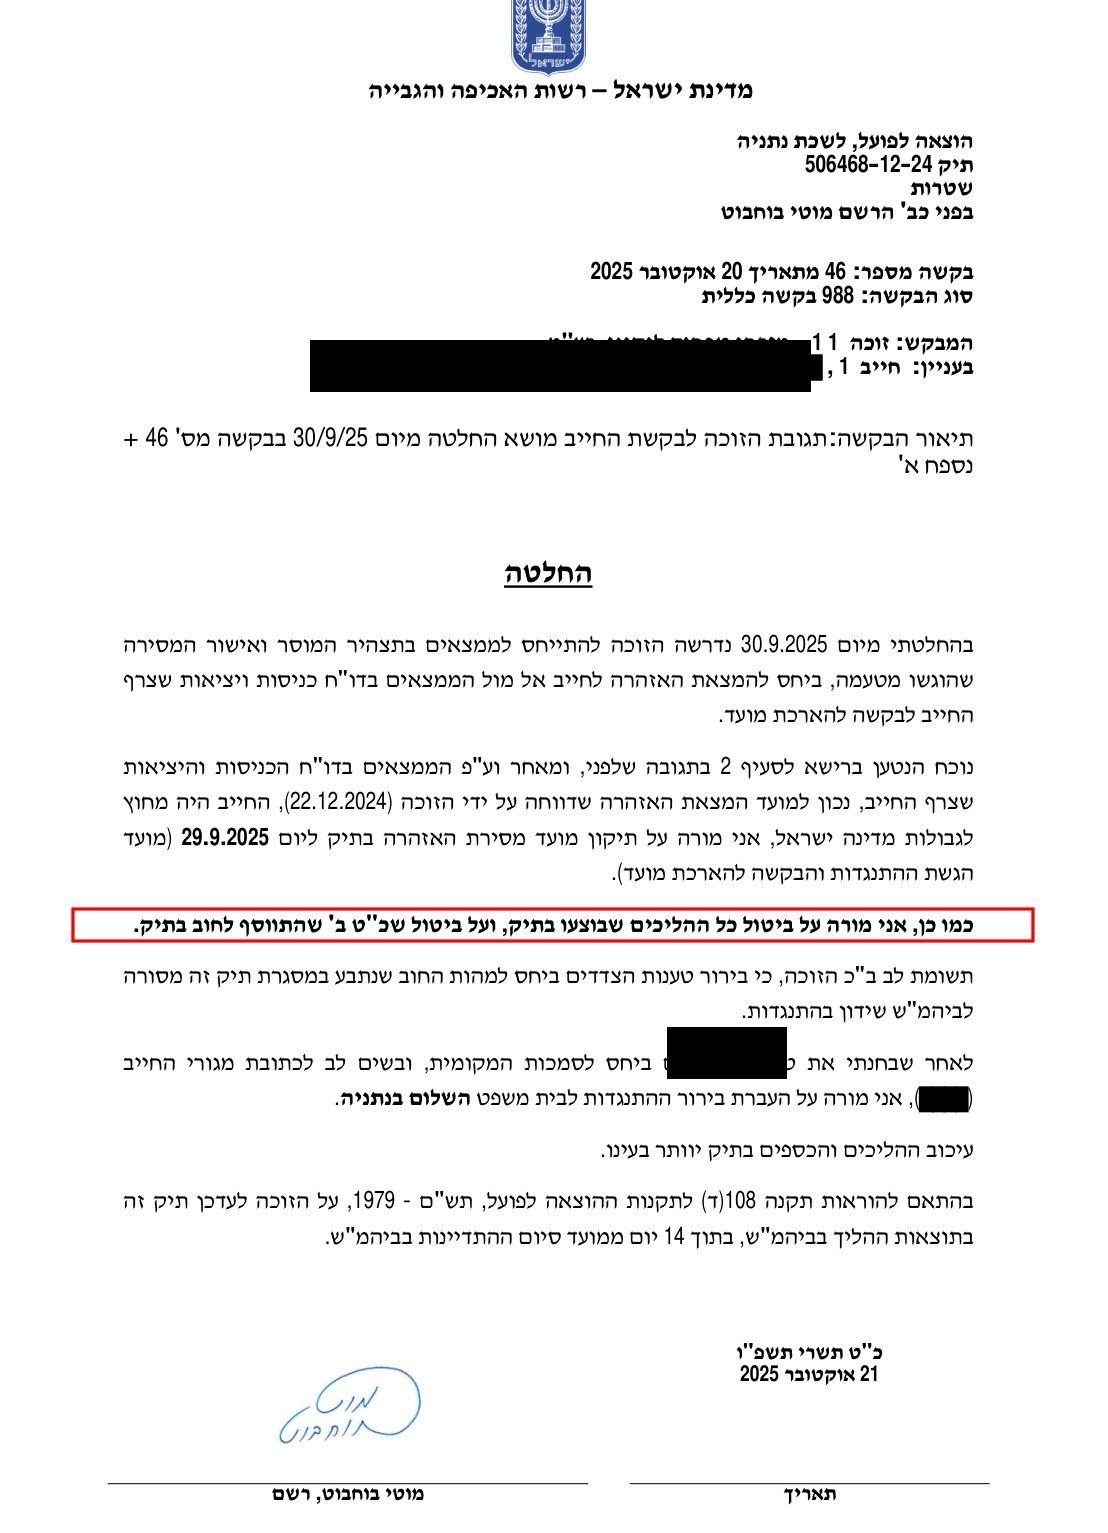
חמש הגבלות בוטלו באותו יום, ובהן הגבלות הנוגעות לדרכון וליציאה מהארץ.
שכר הטרחה בסך 21,456.50 שקל נמחק מן התיק.
באוגוסט 2026 נדרש כונס הנכסים בתיק האחר להגיש תדפיס עדכני של יתרת החוב. לטענת הלקוח, הנתמכת בהשוואה בין הכרטסות שצירף לבקשתו, אותו רכיב של 21,456.50 שקל הופיע שוב בכרטסת שהוגשה בתיק המשכון.
הטענה הזאת לא נקבעה כממצא שיפוטי בחומר שנמסר לכתבה, ולכן היא מוצגת כאן כטענת הלקוח המבוססת על השוואת מסמכים, ולא כקביעה של רשם ההוצאה לפועל.
חלק שני: מה אומרים החוזה, החוק והחשבון
7. מה אומר החוזה
הסכם ההתקשרות מסדיר שתי נקודות מרכזיות בסיפור.
הזכות לפרוע. סעיף 3.1 קובע:
“הלווה רשאי לבצע פירעון מוקדם ביוזמתו בתנאי שיודיע לחברה בכתב לפחות 10 ימי עסקים לפני המועד בו הוא רוצה לבצע את הפירעון המוקדם, ויציין את הסכומים אותם הוא מעוניין לפרוע.”
כלומר, החוזה עצמו מעניק ללווה אפשרות לפירעון מוקדם, בכפוף למתן הודעה בכתב ובמועד שנקבע.
באפריל ובמאי 2024 הודיע הלקוח בכתב שהוא מבקש לסלק את ההלוואה ולמכור את הרכב.
החובה להתריע. באותו סעיף מופיעה גם הוראה שלפיה:
“החברה לא תעמיד את ההלוואה, או כל חלק ממנה, לפירעון מוקדם ביוזמתה מבלי שניתנה על כך ללווה התראה בכתב בהתאם להוראות הדין.”
ויש גם מספר נוסף שדורש הסבר.
לפי סעיף 5.1.2 לחוזה, שטר החוב נועד להבטיח את יתרת ההלוואה, שנרשמה שם בסך 143,978 שקל.
שטר החוב עצמו נושא סכום של 184,000 שקל, סכום ההלוואה המקורי.
בבקשת הביצוע מופיע סכום של 159,609.83 שקל, לפי מסמך פנימי בן עמוד אחד שצורף לבקשה ואינו נושא חתימה.
לפיכך קיימים בחומר שלושה סכומים שונים: 143,978 שקל בחוזה, 184,000 שקל בשטר ו־159,609.83 שקל בבקשת הביצוע.
עצם קיומם של שלושה מספרים אינו מוכיח איזה מהם שגוי. הוא כן מחייב הסבר כיצד חושבה יתרת החוב ומה היה הבסיס לסכום שנכלל בכל אחד מן המסמכים.
הדבר חשוב גם מפני שלסכום שנכלל בבקשת הביצוע יש השפעה ישירה על שכר הטרחה שנוסף לתיק.
8. מה אומר החוק
ההתראה לפני פירעון מיידי.
סעיף 7 לחוק אשראי הוגן קובע כי כאשר מלווה מבקש להקדים את מועד הפירעון של יתרת הלוואה, עליו לשלוח ללווה התראה ולתת לו תקופה שלא תפחת מ־21 ימי עסקים כדי לפעול למניעת ההעמדה לפירעון מיידי.
החוק קובע חריג כאשר קיימות נסיבות מיוחדות שבהן יש חשש ממשי שמתן ההתראה יפגע ביכולת הגבייה.
ההתראה מ־28 בפברואר 2024 נקבה ב־21 יום, ולא ב־21 ימי עסקים. בחומר שנמסר לכתבה גם לא נמצא אישור שממנו ניתן ללמוד כיצד ומתי הומצאה ההתראה ללקוח.
האזהרה בהוצאה לפועל.
סעיף 7 לחוק ההוצאה לפועל קובע ככלל כי לא מתחילים בביצוע לפני המצאת אזהרה ולפני שחלפה התקופה שנקבעה בה, אלא אם רשם ההוצאה לפועל סבור שנסיבות העניין מצדיקות נקיטת הליך קודם לכן.
כאשר מבוקש הליך לפני אזהרה, תקנה 14 לתקנות ההוצאה לפועל מחייבת בקשה מנומקת הנתמכת בתצהיר לשם אימות העובדות הכלולות בה.
זה ההקשר המשפטי שבו הוגש תצהיר פרלוב בתיק מימוש המשכון: הוא נועד לתמוך בעובדות שעל בסיסן התבקש לנקוט הליך עוד לפני מסירת האזהרה.
ומה קורה כאשר החייב מסרב לחתום?
סעיף 7(ד) לחוק ההוצאה לפועל קובע:
“סירב החייב או מי שניתן להמציא לו את האזהרה בהמצאה מלאה, לקבל את האזהרה או לחתום על אישור מסירה, יראו את החייב כמי שהומצאה לו האזהרה בהמצאה מלאה; הערת פקיד הדואר או המוסר בדבר הסירוב תהווה ראיה לאמיתותה.”
לכן לרישום המוסר בדבר סירוב לחתום יש משמעות משפטית ממשית. הוא עשוי להביא לכך שהאזהרה תיחשב כאילו הומצאה בהמצאה מלאה.
המצאה מלאה, בתורה, היא תנאי לנקיטת חלק מן ההליכים וההגבלות שהחוק מאפשר.
במקרה הזה קבע רשם ההוצאה לפועל, לאחר שהוצג לו תדפיס רשות האוכלוסין, כי במועד המסירה המדווח היה הלקוח מחוץ לישראל, ובהמשך ביטל את ההליכים ואת שכר הטרחה שנוסף בעקבותיהם.
ובאשר לתצהיר ולאימותו.
סעיף 15 לפקודת הראיות קובע את התנאים שבהם הצהרה בכתב מקבלת מעמד של תצהיר כשר לראיה, ובהם אזהרת המצהיר כי עליו לומר אמת ואישור האזהרה על פני התצהיר בידי מי שמוסמך לכך.
החלטת ועדת האתיקה הארצית בעניין אימות באמצעות היוועדות חזותית קבעה מנגנון מפורט לאימות מרחוק.
מכאן שהסתירה הרלוונטית אינה בין המילים “הופיע בפני” לבין העובדה שהמצהיר ישב במשרד אחר. אימות חזותי עשוי להיחשב הופעה בפני עורך הדין.
השאלה שטרם נענתה בחומר היא איזה הליך אימות בוצע בפועל והאם התקיימו בו התנאים הרלוונטיים.
הכתבה אינה קובעת כי אימות תצהיר פרלוב היה פסול.
9. מאיפה בא הכסף
סעיף 10 לחוק ההוצאה לפועל קובע כי זוכה המיוצג בידי עורך דין זכאי, בכפוף לסמכות הרשם לקבוע אחרת, לשכר עורך דין בהתאם לתעריף שנקבע לפי חוק לשכת עורכי הדין.
כאן המספרים חשובים.
תיק המשכון.
לפי התעריף שהיה בתוקף בשנת 2024, במימוש משכון בסכום הנמצא במדרגה הראשונה, שכר הטרחה בעד הגשת הבקשה הוא 5 אחוזים מהסכום הכלול בבקשת הביצוע.
בתצהיר פרלוב נכתב:
“לאור שווי הרכב ע”פ מחירון לוי יצחק ולצרכי אגרה בלבד, ייפתח התיק ע”ס 118,000 ₪.”
החישוב הוא: 118,000 × 5% = 5,900 שקל. בתוספת מע”מ בשיעור 17 אחוזים שהיה בתוקף בשנת 2024: 6,903 שקל. זה הסכום שנרשם בדף החשבון.
תיק השטר.
בתיק שטר, שכר הטרחה בעד הגשת השטר לביצוע מחושב כמו שכר טרחה בתביעה כספית.
לפי התעריף הרשמי לשנת 2024, בסכום העולה על 119,301 שקל, החישוב הוא 10 אחוזים מ־119,301 השקלים הראשונים ועוד 4 אחוזים מן היתרה.
בדף החשבון נרשם שכר טרחה א’ בסך 15,871.72 שקל.
כאן נדרש דיוק.
חישוב על 159,609.83 שקל בלבד אינו מגיע לסכום הזה. הוא מניב כ־15,844.67 שקל כולל מע”מ של 17 אחוזים.
הסכום שנרשם בתיק, 15,871.72 שקל, קרוב מאוד לחישוב שבו מצרפים לסכום 159,609.83 גם את ריבית הפתיחה שנרשמה בדף החשבון, 576.56 שקל. גם אז נותר פער של אגורות בודדות.
לכן על סמך החומר הקיים אפשר לומר מה היה שכר הטרחה שנרשם, אך לא לקבוע במדויק איזה בסיס מספרי הזינה המערכת לצורך חישובו.
יחד עם שכר הטרחה נרשמו אגרה בסך 2,002 שקל, ריבית פתיחה בסך 576.56 שקל והוצאות בסך 15.10 שקל. סכום האזהרה הכולל היה 178,075.21 שקל.
הנקודה החשובה אינה מי “בחר” מספר כלשהו, אלא שלצורך חישוב שכר הטרחה יש משמעות לסכום שנכלל בבקשת הביצוע וליתרה הרשומה בתיק.
בתיק המשכון נרשם סכום פתיחה של 118,000 שקל. בתיק השטר נרשמה קרן של 159,609.83 שקל. שטר החוב המקורי נושא 184,000 שקל. בחוזה מופיע 143,978 שקל כיתרת ההלוואה שלשמה נועד השטר לשמש בטוחה.
הפערים האלה דורשים הסבר חשבונאי ומשפטי בפני עצמם.
ואז הגיע שכר טרחה ב’.
לפי התעריף, בתיק שטר שבו החוב הפסוק נמצא במדרגה הרלוונטית, שכר טרחה בגין ניהול התיק הוא 10 אחוזים מן החוב הפסוק, ובלבד שהתקיימו התנאים שנקבעו בתעריף.
יתרת התיק רגע לפני החיוב, לפי דף החשבון, הייתה 181,834.76 שקל. עשרה אחוזים הם 18,183.48 שקל. מ־1 בינואר 2025 עלה שיעור המע”מ ל־18 אחוזים. בתוספת מע”מ: 21,456.50 שקל.
החישוב הזה תואם את הסכום שנרשם בתיק עד האגורה.
יש כאן שתי נקודות נוספות.
הראשונה נוגעת להגדרת “חוב פסוק”. לפי התעריף, החוב שעליו מחושב שכר טרחה ב’ כולל גם את שכר הטרחה שנוסף בעת פתיחת התיק.
במקרה הזה נכלל ביתרת החוב גם שכר טרחה א’ בסך 15,871.72 שקל. 10 אחוזים ממנו, בתוספת 18 אחוזי מע”מ, הם 1,872.86 שקל.
כלומר, 1,872.86 שקל מתוך שכר טרחה ב’ נגזרו מרכיב שכר הטרחה שכבר נרשם בעת פתיחת התיק.
הנקודה השנייה היא התנאים להוספת שכר טרחה ב’.
התעריף קובע כי החייב לא שילם את הסכום הנדרש בתוך התקופה הקבועה באזהרה, וכי עורך הדין נקט הליכים נוספים לאחר מסירת האזהרה ותום המועד הקבוע בה.
לכן למסירת האזהרה ולמועד שבו היא נחשבת כמסורה יש השפעה ישירה על הזכאות להוספת שכר הטרחה.
במקרה הזה המסירה דווחה ל־22 בדצמבר 2024. היא הוזנה ידנית למערכת ב־20 בינואר 2025. תשעה ימים לאחר ההזנה נוסף לתיק שכר טרחה ב’.
הסיכום החשבונאי
| מה נזקף | סכום | בסיס הרישום |
|---|---|---|
| שכר טרחה א’, תיק המשכון | 6,903.00 שקל | 5% מ־118,000 שקל, בתוספת מע”מ |
| שכר טרחה א’, תיק השטר | 15,871.72 שקל | הסכום שנרשם בדף החשבון; בסיס החישוב המדויק אינו מפורט בחומר |
| שכר טרחה ב’, תיק השטר | 21,456.50 שקל | 10% מיתרת תיק של 181,834.76 שקל, בתוספת מע”מ |
| סך שכר הטרחה עד 29 בינואר 2025 | 44,231.22 שקל | |
| עלות המסירה שעליה התבסס עדכון האזהרה | 81.90 שקל | חשבון חברת המסירות |
לשם השוואה, אילו בקשת הלקוח מאפריל 2024 לסלק את ההלוואה הייתה נענית וההלוואה הייתה נפרעת לפני פתיחת תיק הוצאה לפועל, שכר הטרחה בהוצאה לפועל המתואר כאן לא היה נוצר.
גם ההשוואה ההיפותטית למסלול של תיק יחיד מחייבת זהירות. אם מחשבים שכר פתיחה של תיק שטר בשנת 2024 על סכום של 143,978 שקל, לפי התעריף הרשמי ומע”מ של 17 אחוזים, מתקבל סכום של כ־15,112 שקל.
שכר טרחה ב’ לא היה מתווסף אילו החוב היה משולם בתוך התקופה הקבועה באזהרה ולא היו מתקיימים התנאים להוספתו.
במונחי שכר הטרחה שנרשם בשני התיקים עד 29 בינואר 2025, מדובר ב־44,231.22 שקל.
10. מה מוכח, מה נטען ומה עדיין פתוח
מגובה במסמכים שנבדקו: התכתבות הוואטסאפ ממאי 2024 עם נציגת משרד חן פישר גבאי; הדואר האלקטרוני מאפריל 2024; מועדי היציאה והשיבה לפי תעודת רשות האוכלוסין; רשומות יומן הבנק; ההתראה מפברואר 2024; תצהיר פרלוב ונוסח האימות שעליו; פתיחת תיק מימוש המשכון ותיק השטר; דו”חות האיתור ותצהיר המוסר; חשבון חברת המסירות; העדכון הידני של מועד מסירת האזהרה; דפי החשבון; החלטות רשם ההוצאה לפועל; ופרוטוקול החקירה מינואר 2026.
טענות שטרם נקבעו כממצא: הטענה כי חקירה כלכלית מתחילת 2024 כבר ציינה שהלקוח אינו בישראל. במענה מפברואר 2026 לא הוכחש קיומו של המסמך, אך תוכנו לא הוצג לכתבה. כך גם הטענה שלפיה שכר הטרחה שבוטל הופיע מאוחר יותר בכרטסת שהוגשה בתיק המשכון. הטענה נתמכת, לדברי החייב, בהשוואת מסמכים, אך לא הוצגה החלטה שיפוטית הקובעת זאת כממצא.
לא מוכח בחומר שנבדק: מי יצר את הדיווח השגוי על המסירה; האם מי שיצר או הזין אותו ידע שהלקוח נמצא בחו”ל; האם מידע שנמסר לנציגת משרד חן פישר גבאי במאי 2024 הגיע לאדם שטיפל במסירה בדצמבר; האם מישהו הורה למסור דיווח כוזב; האם מישהו קרא את דו”ח החקירה הכלכלית; ומה גרם לסגירת החשבון בדצמבר 2023.
גם אין בחומר בסיס לייחס לעופר חן פעולה אישית בתיק רק משום שהוא שותף מייסד במשרד.
נותר פתוח: לוח הסילוקין המקורי, שיאפשר לבדוק את הפער בין התשלומים החוזיים לבין החיובים בפועל; מקור הרכיב “הפרש ממחירון” בסך 33,026.86 שקל; בסיס החישוב המדויק שהוביל לשכר טרחה א’ בסך 15,871.72 שקל בתיק השטר; תוכנם של מסמכים נוספים שהתבקשו ולא נמסרו; ואופן אימות תצהיר פרלוב בפועל ביום 10 ביוני 2024.
ולבסוף, על אותה הלוואה משנת 2021 מתנהלים שני תיקי הוצאה לפועל, בשתי לשכות, תחת אותו מספר תיק פנימי במשרד עורכי הדין.
מדור זה הוא דיווח עובדתי מתועד, לא ייעוץ משפטי. כל אמירה נשענת על החומר המצוטט; הצדדים הנוגעים בדבר רשאים להגיב בכל עת ותגובתם תפורסם.
בהכנת הכתבה נעשה שימוש בכלי בינה מלאכותית לעיבוד חומר המקור, להשחרת פרטים מזהים ולתרגום. התחקיר, הממצאים והאחריות עליהם הם של הכותב.
הבסיס המשפטי
- סעיף 7 לחוק ההוצאה לפועל, התשכ"ז-1967אין מתחילים בביצוע לפני המצאת אזהרה ולפני שחלפה התקופה שנקבעה בה, אלא אם הרשם סבור שהנסיבות מצדיקות הליך קודם לכן
- סעיף 7(ד) לחוק ההוצאה לפועלסירב החייב לקבל את האזהרה או לחתום על אישור המסירה, יראו אותו כמי שהומצאה לו האזהרה בהמצאה מלאה; הערת המוסר בדבר הסירוב מהווה ראיה לאמיתותה
- תקנה 14 לתקנות ההוצאה לפועל, התש"ם-1979בקשה לנקיטת הליך לפני אזהרה חייבת להיות מנומקת ונתמכת בתצהיר לאימות העובדות
- סעיף 7 לחוק הפיקוח על שירותים פיננסיים (שירותים פיננסיים מוסדרים), הוראות אשראי הוגןהעמדת יתרת הלוואה לפירעון מיידי מחייבת התראה ותקופה שלא תפחת מ-21 ימי עסקים, למעט נסיבות מיוחדות
- סעיף 15 לפקודת הראיות [נוסח חדש], התשל"א-1971תנאי כשרותו של תצהיר כראיה: אזהרת המצהיר ואישור האזהרה על פני התצהיר
- סעיף 10 לחוק ההוצאה לפועל ותעריף לשכת עורכי הדיןהבסיס לשכר טרחה א' ולשכר טרחה ב' בתיק שטר ובתיק מימוש משכון
- החלטת ועדת האתיקה הארצית בעניין אימות תצהיר בהיוועדות חזותיתזיהוי המצהיר, אזהרתו, תיעוד ההליך ושמירתו; גם בנוסח שנקבע שם מופיעות המילים "הופיע בפני"
שאלות ותשובות
מה זו מסירה כוזבת?
דיווח על מסירה של מסמך משפטי שלא התקיימה כפי שדווח. בהוצאה לפועל יש לכך משמעות מעשית: מועד המסירה הוא הנתון שממנו נמנית התקופה להגשת התנגדות, והוא גם התנאי לנקיטת הליכים ולהוספת שכר טרחה. אם המסירה לא התקיימה, כל מה שנבנה עליה עומד על בסיס שגוי.
המוסר רשם שהנמען סירב לחתום. מה זה אומר מבחינה משפטית?
סעיף 7(ד) לחוק ההוצאה לפועל קובע שסירוב לקבל את האזהרה או לחתום על אישור המסירה נחשב כהמצאה מלאה, והערת המוסר בדבר הסירוב מהווה ראיה לאמיתותה. לכן לרישום "סירב לחתום" יש משקל ממשי, והוא עשוי להספיק כדי להתחיל הליכים.
מה עושים כשמגלים שנפתח תיק הוצאה לפועל בלי שידעתם עליו?
בתיק שטר המועד להגשת התנגדות הוא שלושים ימים מיום המצאת האזהרה. כשהמועד חלף אפשר להגיש בקשה להארכת מועד יחד עם ההתנגדות. במקרה המתואר כאן צורף לבקשה תדפיס הכניסות והיציאות מרשות האוכלוסין וההגירה, והרשם קבע על בסיסו שבמועד המסירה המדווח היה הלקוח מחוץ לישראל.
איך מוכיחים שלא הייתם בארץ במועד שדווח?
תעודת בירור פרטים על נוסע של רשות האוכלוסין וההגירה מציגה את תאריכי היציאה והכניסה. תקופה רצופה בלי כניסת ביניים סותרת דיווח על מפגש אישי בישראל באותו תאריך.
מה זה שכר טרחה ב' ומתי מותר להוסיף אותו?
שכר טרחה על ניהול התיק, בשיעור שנקבע בתעריף מתוך החוב הפסוק. לפי התעריף הוא מותנה בכך שהחייב לא שילם בתוך התקופה הקבועה באזהרה ושננקטו הליכים נוספים לאחר מסירת האזהרה ותום המועד שבה. לכן מסירת האזהרה ומועדה משפיעים ישירות על הזכאות להוסיף אותו.