تحقيق رقم 01 · مكتب المحاماة حن، فيشر، غباي
«كي لا تكون في ملفي تبليغات لا أعلم بها»
قبل سبعة أسابيع من فتح الملف أبلغ الزبون مكتب المحاماة أنه خارج البلاد وأن العنوان في إسرائيل لم يعد عنوانه. بعد أشهر أُبلغ عن تسليم إنذار شخصيًا في العنوان نفسه، وبعد تسعة أيام من إدخال تاريخ التسليم أُضيفت إلى الدين أتعاب بقيمة 21,456.50 شيكل.
أبرز النتائج
- قبل سبعة أسابيع من فتح ملف تحقيق الرهن أُبلغت ممثلة مكتب المحاماة خطيًا أن الزبون خارج البلاد وأن العنوان في إسرائيل لم يعد عنوانه.
- يفيد تقرير تحديد العنوان الصادر عن شركة التبليغات بلقاء الزبون في العنوان يوم 22 كانون الأول 2024. ووفق شهادة بيانات المسافر، لم يكن في إسرائيل ذلك اليوم.
- أُدخل تاريخ التسليم إلى منظومة التنفيذ يدويًا في 20 كانون الثاني 2025، أي بعد نحو شهر من التاريخ المسجَّل كتاريخ تسليم. وحلَّ آخر موعد لتقديم الاعتراض في اليوم التالي للإدخال.
- بعد تسعة أيام من هذا الإدخال اليدوي أُضيفت إلى الدين أتعاب «المرحلة ب» بقيمة 21,456.50 شيكل. أما كلفة التبليغ نفسه فكانت 81.90 شيكل.
- في 21 تشرين الأول 2025 قرّر مسجّل التنفيذ أن الزبون كان خارج إسرائيل في تاريخ التسليم المُبلَّغ عنه، وأمر بإلغاء الإجراءات وإلغاء الأتعاب المضافة.
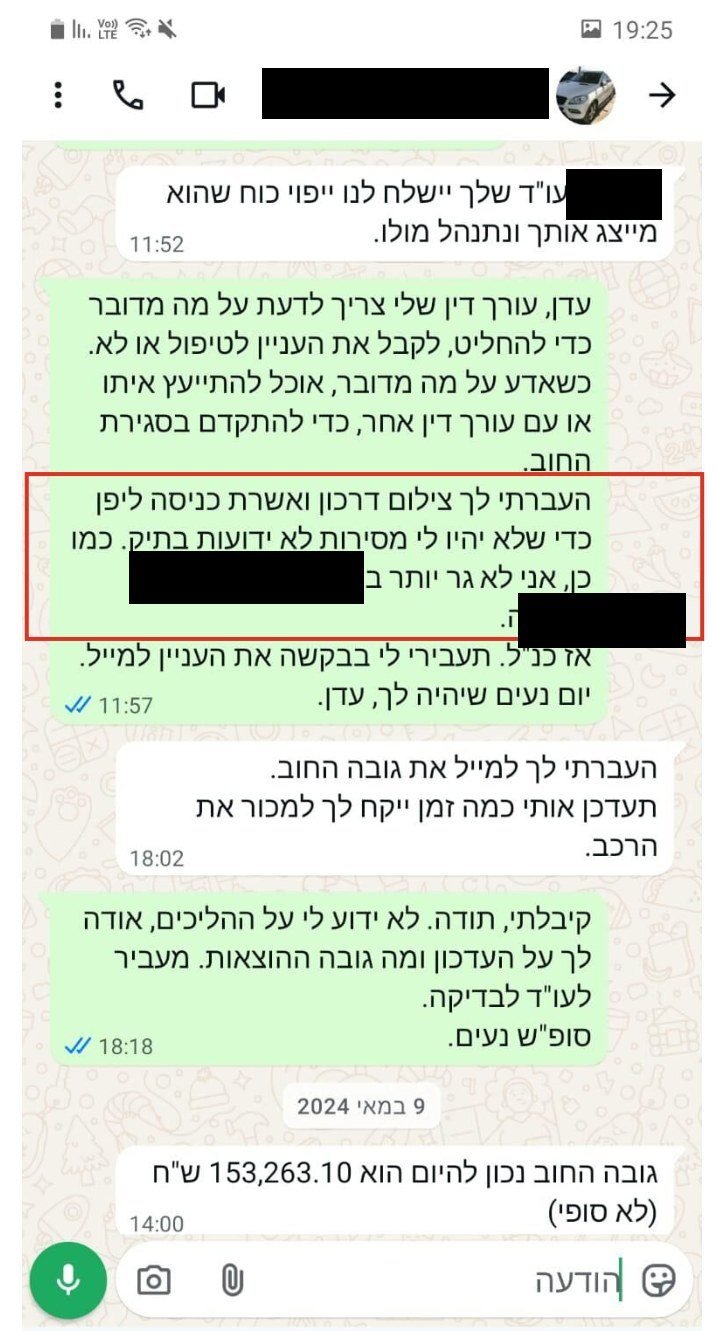
قبل سبعة أسابيع من فتح ملف تحقيق الرهن، تلقّت ممثلة مكتب المحاماة «حن، فيشر، غباي» رسالة من الزبون: هو خارج البلاد، والعنوان المسجَّل في إسرائيل لم يعد عنوانه، وهو يطلب أن تُضمّ إلى الملف صورة جواز سفره وتأشيرة دخوله إلى اليابان، «كي لا تكون في ملفي تبليغات لا أعلم بها».
وبعد أشهر أُبلغ عن تسليم إنذار شخصيًا في العنوان نفسه. وجاء في إفادة المبلِّغ أن الزبون استلم المستندات ورفض التوقيع «لأسباب شخصية». إلا أنه، وفق شهادة بيانات المسافر الصادرة عن سلطة السكان والهجرة، لم يكن في إسرائيل ذلك اليوم إطلاقًا.
في 20 كانون الثاني 2025 أُدخل تاريخ التسليم إلى منظومة التنفيذ يدويًا. وبعد تسعة أيام أُضيفت إلى الدين في الملف أتعاب «المرحلة ب» بقيمة 21,456.50 شيكل. ولاحقًا قرّر مسجّل التنفيذ أن الزبون كان خارج إسرائيل في تاريخ التسليم المُبلَّغ عنه، وأمر بإلغاء الإجراءات وإلغاء الأتعاب المضافة.
مكتب «حن، فيشر، غباي»، المعروف أيضًا باسم «حن فيشر»، يعرض في موقعه فيكتور فيشر وعوفر حن كشريكين مؤسِّسَين، ويعرض التحصيل والتنفيذ وتحقيق الضمانات كجزء من نشاطه. وفي المستندات التي فُحصت لأجل هذا التحقيق يظهر فيكتور فيشر في مصادقة على إفادة سيأتي تفصيلها لاحقًا. والمادة التي سُلّمت لهذا التحقيق لا تنسب إلى عوفر حن فعلًا شخصيًا في الملفات الموصوفة هنا.
الجزء الأول: ماذا حدث
1. القرض ومحاولة سداده
في كانون الأول 2021 حصل الزبون على قرض بقيمة 184,000 شيكل لشراء سيارة هوندا بمسار الدفعة الأخيرة الكبيرة، من شركة «إيغود ليسينغ». وأضاف من ماله نحو 58,000 شيكل.
وفي مطلع 2023 تغيّرت صورة التعاقد. أُدمج بنك «إيغود» في «مزراحي طفحوت»، وصارت «إيغود ليسينغ» شركة «مزراحي طفحوت ليسينغ». وقُطعت خطوط الهاتف الواردة في العقد، وتوقّف موقع بنك «إيغود». وفي المادة التي سُلّمت لهذا التحقيق لم يُعثر على إشعار أُرسل إلى الزبون بشأن تغيير سبل الاتصال، مع أن البند 24 من العقد يتناول الإشعار الخطي بتغيير التفاصيل، والبند 28 يُحيل الاستفسارات إلى بنك «إيغود».
وبعد اندلاع الحرب طلب الزبون تأجيل الدفعات وفق إطار بنك إسرائيل. وكان الجواب الذي تلقّاه غير معتاد:
«لا يوجد في بنك مزراحي طفحوت أي قرض مسجَّل باسمه إطلاقًا».
ومن وجهة نظر الزبون نشأت فجوة يصعب تفسيرها. كان هناك عقد، وسيارة مرهونة، وأمر دفع ثابت، لكن البنك الذي توجّه إليه أفاد بأنه لا يوجد لديه قرض مسجَّل باسمه. وفي قرض بفائدة متغيّرة استمرت الفائدة بالتراكم في هذه الأثناء، وبحسب المستندات تجاوزت ألف شيكل شهريًا.
وفي تشرين الثاني 2023 غادر الزبون إسرائيل. وفي 25 كانون الأول سُجّل في يوميات البنك بشأن الحساب الذي كان يُسدَّد منه القرض:
«أُغلق الحساب نهائيًا بواسطة بوت».
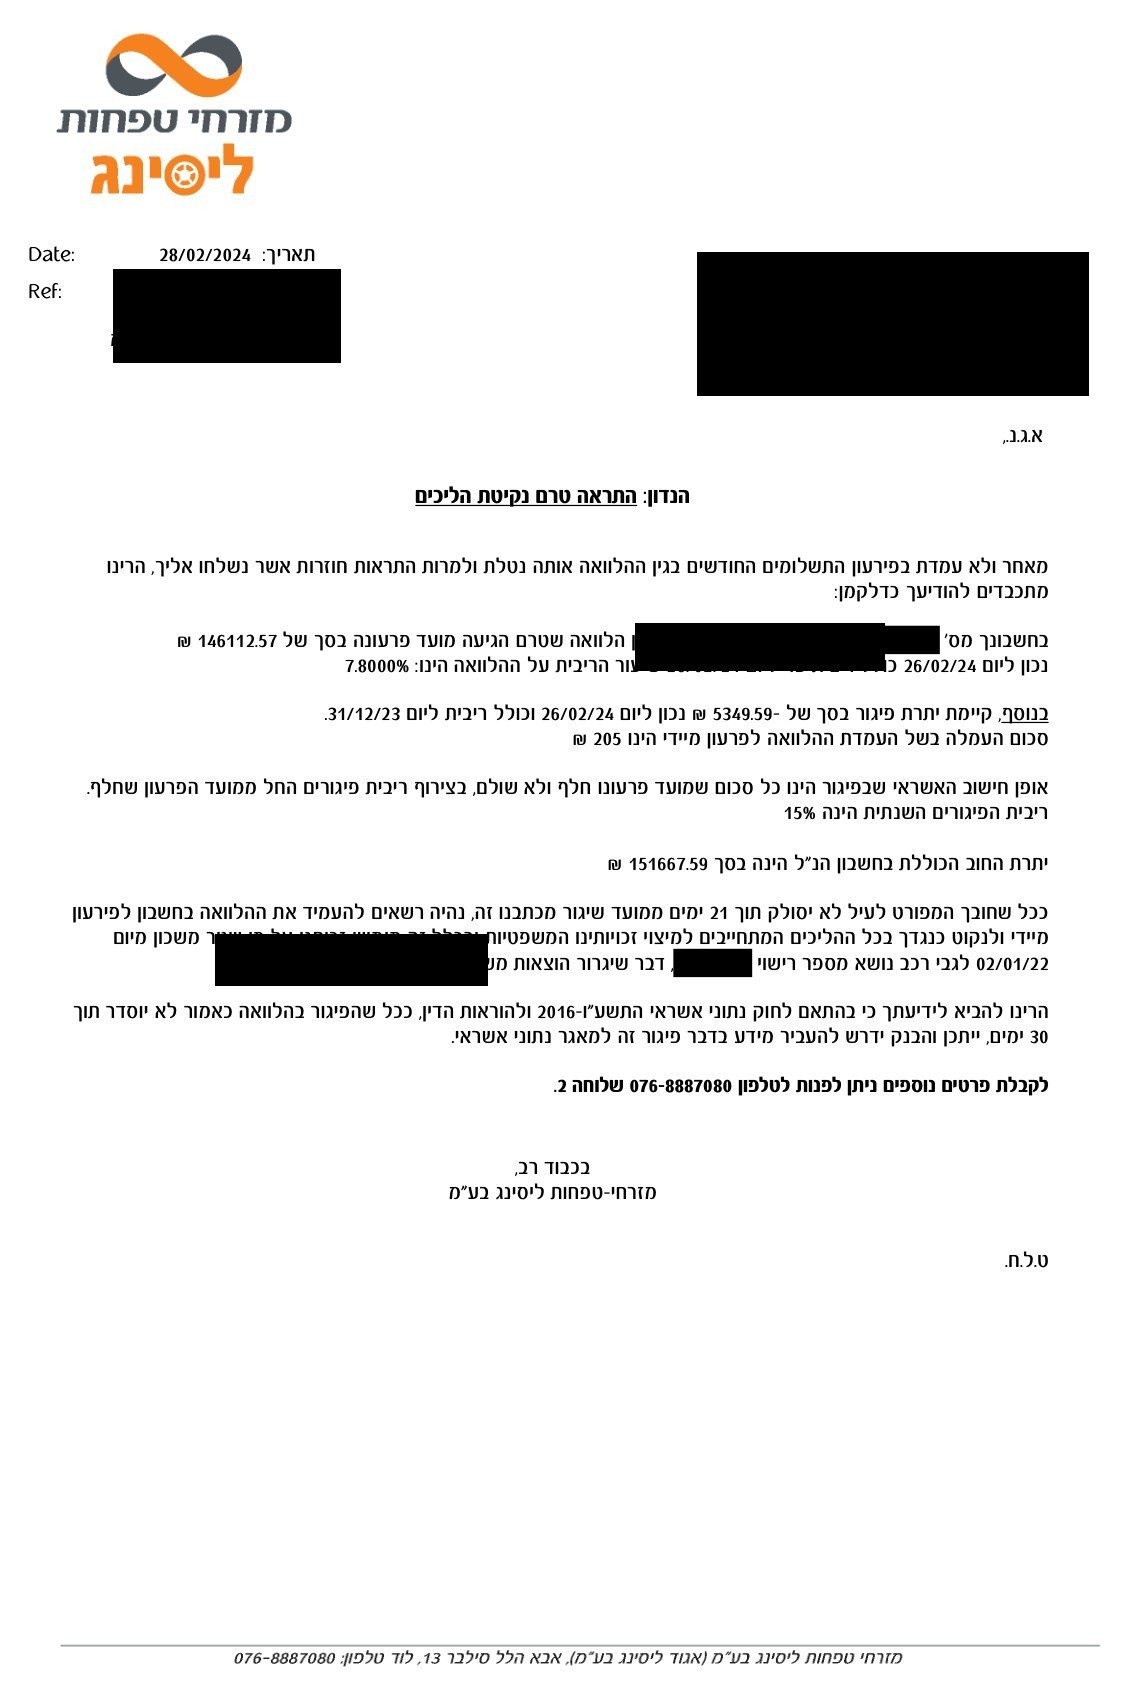
وفي 28 شباط 2024 صدر «إنذار قبل اتخاذ الإجراءات». وكان التأخير المسجَّل فيه دفعتين بمجموع 5,349.59 شيكل. ووُجّه الكتاب إلى «16 / ****»، رقم بيت وبلدة، بلا اسم شارع، ودون أن تتضمن المادة المسلَّمة لهذا التحقيق تفصيلًا لكيفية إرسال الإنذار ووجهته.
2. «أهلًا عيدن. أنا خارج البلاد»
في 17 نيسان 2024 أرسل الزبون بريدًا إلكترونيًا إلى بنك «مزراحي طفحوت»:
«لست موجودًا في البلاد… أريد سداد القرض وبيع السيارة بنفسي. هل بإمكانك المساعدة في معرفة المبلغ النهائي لسداد القرض؟»
وفي 2 أيار وصلته رسالة واتساب من ممثلة مكتب المحاماة:
«مرحبًا، أنا عيدن من مكتب المحامين حن فيشر».
وكان جوابه فوريًا:
«أهلًا عيدن. أنا خارج البلاد».
وكتب لاحقًا في المحادثة نفسها:
«أريد إغلاق الدين وبيع السيارة».
وفي رسالة أخرى:
«أرسلت لك صورة جواز السفر وتأشيرة الدخول إلى اليابان كي لا تكون في ملفي تبليغات لا أعلم بها».
ثم أوضح:
«لم أعد أسكن في شارع *، في **** ».
وأخيرًا طلب:
«أرجو ضمّ هذا إلى الملف».
وعليه تُظهر المستندات أنه منذ مطلع أيار 2024 كانت ممثلة مكتب «حن، فيشر، غباي» قد أُبلغت بأن الزبون خارج البلاد وأن العنوان في إسرائيل لم يعد عنوانه. أما المادة التي بحوزة هذا التحقيق فلا تُظهر من في المكتب اطّلع لاحقًا على هذه المعلومة، ولا من تولّى كل مرحلة من مراحل الإجراءات.
3. الإفادة
بعد سبعة أسابيع من تلك المراسلة، في 24 حزيران 2024، فُتح في حيفا ملف لتحقيق الرهن على السيارة.
وأُرفقت بالطلب إفادة ليانيف بيرلوف بتاريخ 10 حزيران 2024، تبدأ بالعبارة:
«إنني موظف في شركة مزراحي طفحوت ليسينغ»،
وهي الشركة المعرَّفة في الإفادة بأنها «الدائن».
وفي استجوابه في كانون الثاني 2026 سُئل بيرلوف عن مكان عمله فأجاب:
«أنا موظف في البنك».
وهذا تناقض بين ما ورد في الإفادة وبين الجواب في الاستجواب، وهو يستوجب تفسيرًا. والمادة المسلَّمة لهذا التحقيق لا تتيح تحديد ما إذا كان الأمر يتعلق بعمل موازٍ، أو بإعارة، أو بتعريف تنظيمي آخر، أو بتسجيل خاطئ في الإفادة.
وقد طلب الطلب المدعوم بالإفادة تعيين حارس قضائي وضبط السيارة قبل إرسال الإنذار، خشية أن يُخفيها المدين بعد أن يعلم بالإجراء.
وتحت عنوان «مصادقة» كُتب في الإفادة:
«أنا الموقّع أدناه، المحامي فيكتور فيشر، أصادق بموجب هذا على أنه بتاريخ 10/06/24 مَثَل أمامي يانيف بيرلوف… وأكّد صحة التصريح ووقّع عليه أمامي».
وفي الاستجواب سُئل بيرلوف إن كان قد سافر إلى مكتب فيكتور فيشر في نتانيا للتوقيع. فكان جوابه:
«في مكتبي. نحن نجري مصادقة توقيع إلكترونية».
هذا الجواب يثير سؤالًا حول كيفية إجراء المصادقة فعليًا، لكنه لا يُثبت بحد ذاته أن المصادقة كانت باطلة.
وتتيح المادة 15 من مرسوم البيّنات قبول بيان خطي كإفادة إذا حُذّر المُفيد حسب الأصول وصودق على التحذير على وجه الإفادة. وقد وضع قرار لجنة الأخلاقيات القُطرية الذي تناول توثيق الإفادة عبر الاتصال المرئي شروطًا مفصّلة لمثل هذا الإجراء، منها تحديد هوية المُفيد وتحذيره وتوثيق الإجراء وحفظه. وحتى في الصيغة المقرّرة في ذلك القرار ترد عبارة «مَثَل أمامي»، رغم أن المثول يتم عبر الاتصال المرئي.
لذلك فإن مجرد استخدام عبارة «مَثَل أمامي» لا يُثبت أن المُفيد كان حاضرًا جسديًا في مكتب المحامي.
والسؤال الذي يبقى مفتوحًا مختلف: أي إجراء توثيق جرى فعليًا في 10 حزيران 2024، ووفق أي مسار، وهل تحققت فيه الشروط المطلوبة. والمادة المسلَّمة لهذا التحقيق لا تقدّم جوابًا كاملًا عن ذلك.
ومن هنا فصاعدًا يهمّ التمييز بين ملفَّي تنفيذ يتعلقان بالقرض نفسه: ملف تحقيق الرهن وملف السند. فالتبليغات ومبالغ الفتح والأتعاب ليست متطابقة في الملفين.
4. «رفض التوقيع لأسباب شخصية»
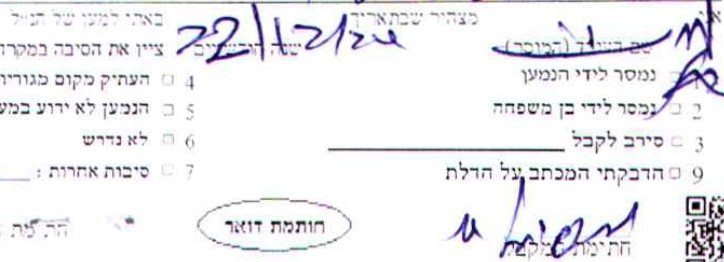
في 15 كانون الأول 2024 صدر إنذار في ملف السند.
وطُبع على نموذج إقرار التبليغ عنوان المرسل إليه:
«16، رمز بريدي 6094400».
ولم يُطبع اسم الشارع على النموذج. بل أُضيف بخط اليد.
وقبل اثني عشر يومًا من تاريخ التسليم الذي أُبلغ عنه لاحقًا، في 10 كانون الأول، أرسل مكتب «حن، فيشر، غباي» رسالة واتساب إلى الزبون. فردّ في اليوم نفسه بأنه يمكث خارج البلاد.
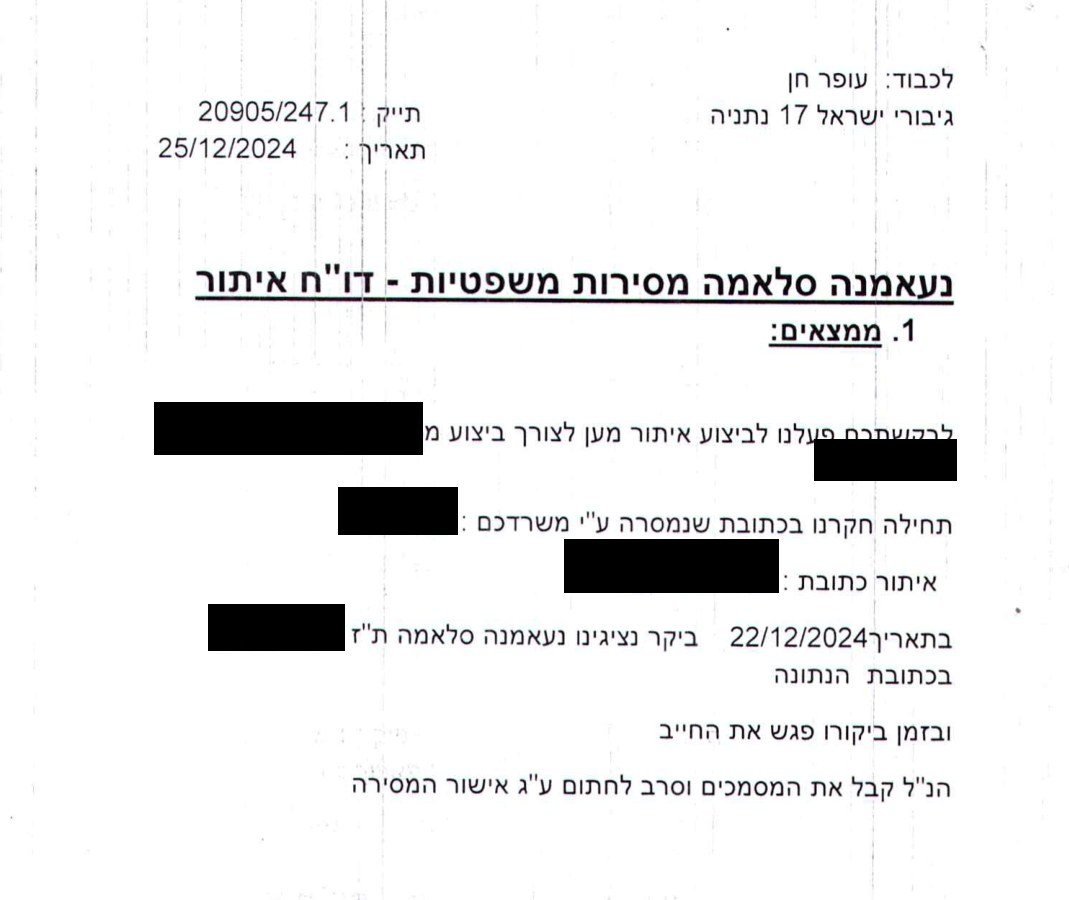
وفي 25 كانون الأول 2024 وصل إلى المكتب تقرير تحديد عنوان من شركة «نعامنة سلامة للتبليغات القضائية»، تحت رقم الملف الداخلي 20905/247.1. وجاء في التقرير:
«بتاريخ 22/12/2024 زار مندوبنا… وخلال زيارته التقى المدين. وقد استلم المذكور المستندات ورفض التوقيع».
وفي إفادة المبلِّغ أُشِّر المربع «سُلّم لكنه رفض التوقيع». وفي الخانة التي طُلب فيها من المبلِّغ بيان من رفض، كُتب بخط اليد:
«رفض التوقيع لأسباب شخصية».
وبلغت الفاتورة المرفقة بالتبليغ 70 شيكلًا قبل الضريبة، و81.90 شيكل بعدها.
إلا أن الزبون لم يكن في إسرائيل في 22 كانون الأول 2024.
فوفق شهادة بيانات المسافر الصادرة عن سلطة السكان والهجرة، غادر إسرائيل في 7 تشرين الثاني 2023 ولم يعد إلا في 12 تموز 2025. ويظهر في السجل فترة متصلة بلا دخول بيني.
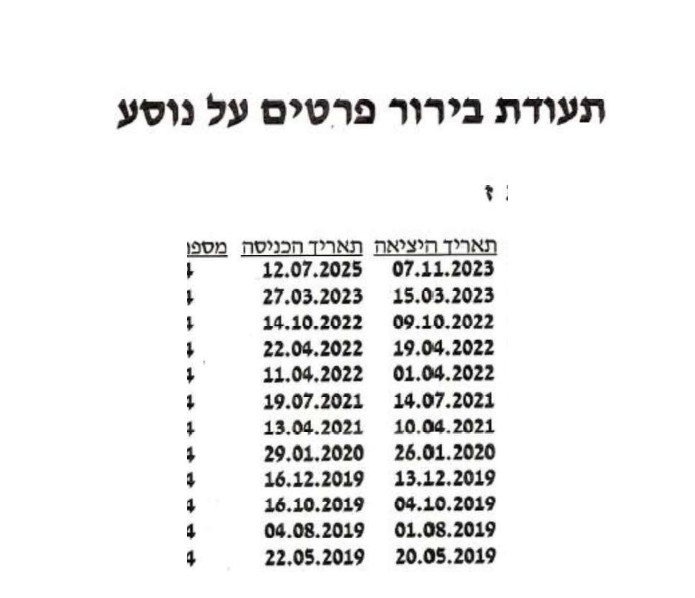
ومن هنا لا يمكن التوفيق بين وصف اللقاء مع الزبون في إسرائيل يوم 22 كانون الأول 2024 وبين سجل الدخول والخروج.
ومع ذلك، فإن هذه المستندات وحدها لا تُثبت ما جرى فعليًا لدى شركة التبليغات. فهي لا تُظهر ما إذا كان المبلِّغ قد وصل إلى العنوان والتقى شخصًا آخر، أو أنه لم يلتقِ أحدًا إطلاقًا، أو كيف نشأ الإبلاغ عن لقائه بالمدين. أما ما تُظهره فهو أن الشخص الذي عُرّف في التقرير بأنه «المدين» لم يكن في إسرائيل في التاريخ الذي أُبلغ عن لقائه فيه.
وفي 21 نيسان 2025 سُجّل تقرير آخر من المبلِّغ نفسه وإلى المكتب نفسه، بصيغة مشابهة. وفي هذا التاريخ أيضًا لم يكن الزبون في إسرائيل. فقد كان خارج البلاد منذ 531 يومًا.
5. تسعة أيام، 21,456.50 شيكل
في 20 كانون الثاني 2025 أبلغ مكتب «حن، فيشر، غباي» منظومة التنفيذ:
«إنذار بتاريخ 15/12/2024 حُدِّث إلى رفض التوقيع، تاريخ التسليم: 22/12/2024 بواسطة تحديث يدوي. آخر موعد للاعتراض غُيّر إلى 21/01/2025».
وكان المعنى العملي للتسجيل غير معتاد: فتاريخ التسليم الذي استوعبته المنظومة هو 22 كانون الأول، بينما أُجري التحديث فعليًا في 20 كانون الثاني فقط. وحلّ آخر موعد للاعتراض المسجَّل في المنظومة في اليوم التالي للتحديث.
وينص قانون الإجراء والتحصيل على أن مهلة تقديم الاعتراض في ملف السند ثلاثون يومًا من يوم تبليغ الإنذار. وفي هذه الحالة حُسبت الثلاثون يومًا من تاريخ تسليم أُدخل بأثر رجعي.
وفي 29 كانون الثاني 2025، بعد تسعة أيام من التحديث اليدوي، سُجّل في الملف:
«زيادة أصل أتعاب المحاماة… بمبلغ 21,456.50 ₪… سبب الزيادة: زيادة الدين بسبب احتساب أتعاب المرحلة ب».
وفي اليوم نفسه صدر في الملف 31 سند إجراء.
ومجرد كون التحديث قد أُجري يدويًا لا يُبيّن لماذا أُجري على هذا النحو ولا من قرّر مضمونه. أما دلالته هنا فهي زمنية: تبليغ الإنذار هو المعطى الذي يستند إليه حساب المواعيد، وقد أُدخل تاريخ التسليم بعد نحو شهر من التاريخ المسجَّل كتاريخ تسليم.
6. ما جرى بعد إلغاء المسجّل للتبليغ
بعد عودته إلى إسرائيل واكتشافه الملف، قدّم الزبون في 29 أيلول 2025 اعتراضًا وأرفق سجل الدخول والخروج.
وفي 21 تشرين الأول 2025 قرّر مسجّل التنفيذ أن الزبون كان خارج إسرائيل في تاريخ التسليم المُبلَّغ عنه، وأمر بـ:
«إلغاء جميع الإجراءات التي نُفّذت في الملف، وإلغاء أتعاب المرحلة ب التي أُضيفت إلى الدين في الملف».
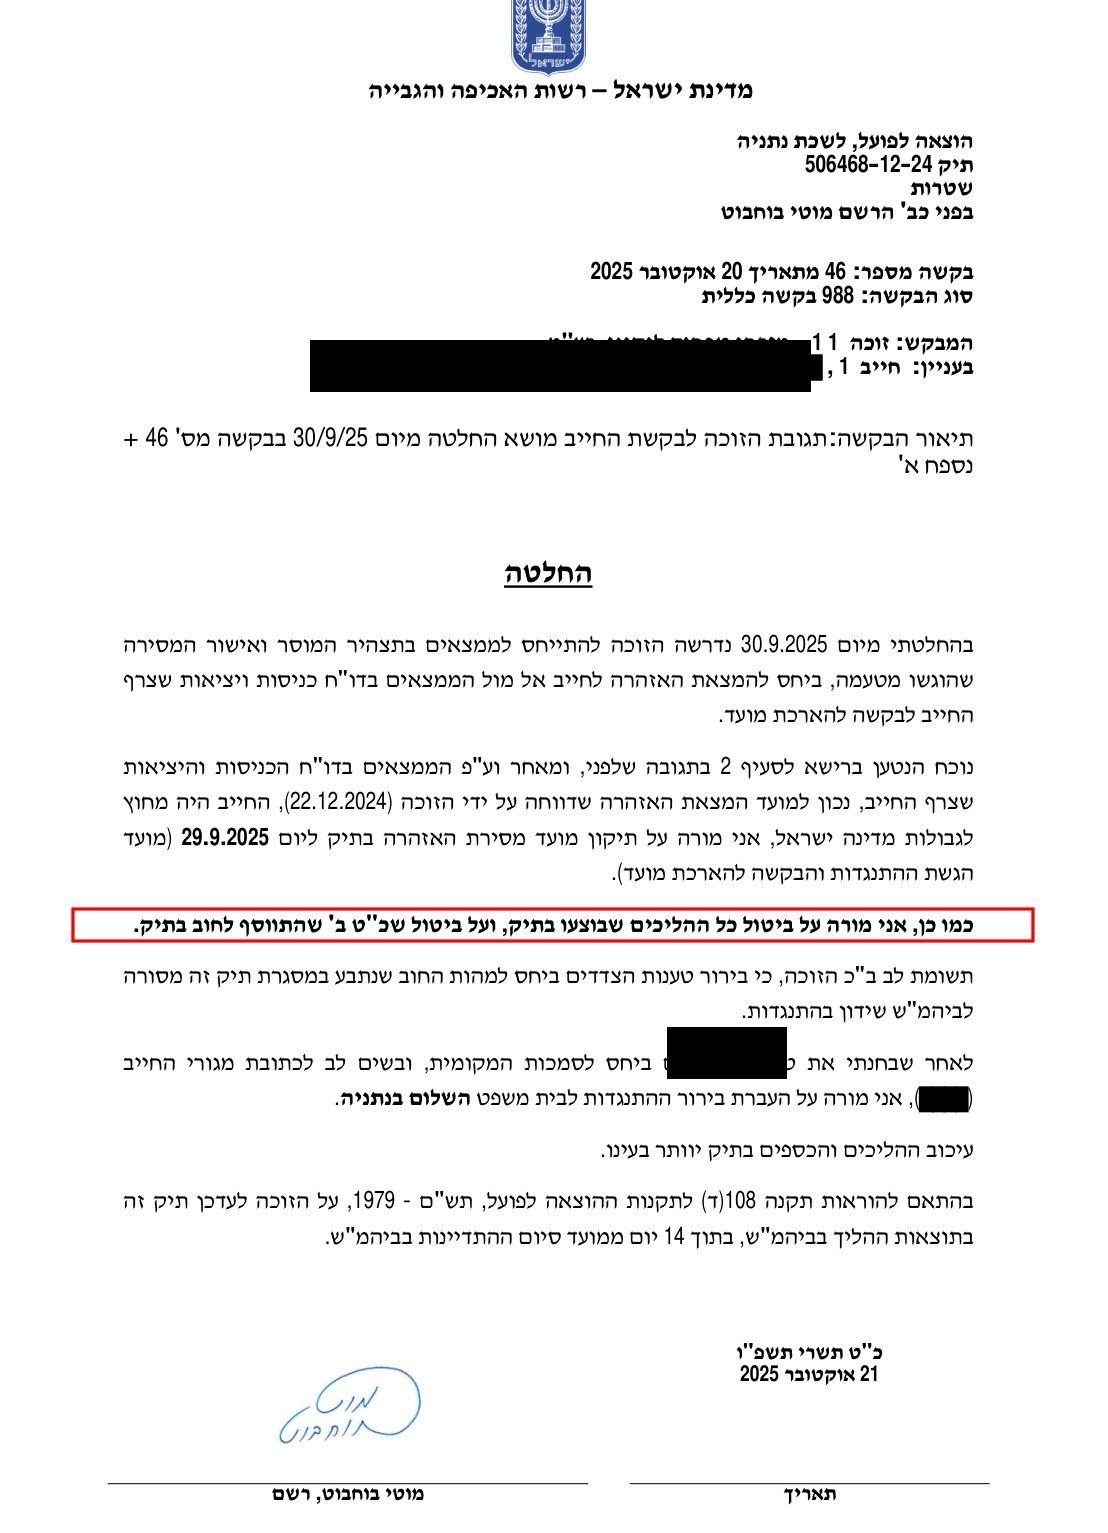
وأُلغيت في اليوم نفسه خمسة قيود، من بينها قيود تتعلق بجواز السفر وبمغادرة البلاد.
وحُذفت من الملف الأتعاب البالغة 21,456.50 شيكل.
وفي آب 2026 طُلب من الحارس القضائي في الملف الآخر تقديم كشف محدَّث برصيد الدين. ويدّعي الزبون، استنادًا إلى مقارنة بين الكشوف التي أرفقها بطلبه، أن البند نفسه البالغ 21,456.50 شيكل ظهر مجددًا في الكشف المقدَّم في ملف الرهن.
ولم يُقرَّر هذا الادعاء كنتيجة قضائية في المادة المسلَّمة لهذا التحقيق، ولذلك يُعرض هنا بوصفه ادعاء الزبون المستند إلى مقارنة مستندات، لا بوصفه قرارًا لمسجّل التنفيذ.
الجزء الثاني: ماذا يقول العقد والقانون والحساب
7. ماذا يقول العقد
ينظّم عقد التعاقد نقطتين مركزيتين في هذه القصة.
الحق في السداد. ينص البند 3.1:
«يحق للمقترض إجراء سداد مبكر بمبادرته بشرط أن يُخطر الشركة خطيًا قبل 10 أيام عمل على الأقل من الموعد الذي يرغب فيه بإجراء السداد المبكر، وأن يحدّد المبالغ التي يرغب بسدادها».
أي أن العقد نفسه يمنح المقترض إمكانية السداد المبكر، رهنًا بإخطار خطي وفي الموعد المحدد.
وفي نيسان وأيار 2024 أبلغ الزبون خطيًا أنه يطلب سداد القرض وبيع السيارة.
واجب الإنذار. ويرد في البند نفسه أيضًا حكم مفاده:
«لا تضع الشركة القرض، أو أي جزء منه، موضع السداد المبكر بمبادرتها دون أن يكون قد وُجّه إلى المقترض إنذار خطي وفق أحكام القانون».
وهناك أيضًا رقم إضافي يستوجب تفسيرًا.
فبحسب البند 5.1.2 من العقد، كان سند الدين معدًّا لضمان رصيد القرض، المسجَّل هناك بمبلغ 143,978 شيكلًا.
أما سند الدين نفسه فيحمل مبلغ 184,000 شيكل، وهو مبلغ القرض الأصلي.
وفي طلب التنفيذ يظهر مبلغ 159,609.83 شيكل، استنادًا إلى مستند داخلي من صفحة واحدة أُرفق بالطلب ولا يحمل توقيعًا.
وعليه توجد في المادة ثلاثة مبالغ مختلفة: 143,978 شيكلًا في العقد، و184,000 شيكل في السند، و159,609.83 شيكل في طلب التنفيذ.
ومجرد وجود ثلاثة أرقام لا يُثبت أيّها خاطئ. لكنه يستوجب تفسيرًا لكيفية احتساب رصيد الدين وللأساس الذي قام عليه المبلغ المدرج في كل مستند.
وهذا مهم أيضًا لأن للمبلغ المدرج في طلب التنفيذ أثرًا مباشرًا على الأتعاب المضافة إلى الملف.
8. ماذا يقول القانون
الإنذار قبل الاستيفاء الفوري.
تنص المادة 7 من أحكام الائتمان العادل على أنه حين يسعى المُقرض إلى تقديم موعد استيفاء رصيد القرض، عليه أن يرسل إلى المقترض إنذارًا وأن يمنحه مهلة لا تقل عن 21 يوم عمل ليتصرف بما يمنع وضع القرض موضع الاستيفاء الفوري.
ويقرّ القانون استثناءً عند وجود ظروف خاصة يُخشى فيها فعليًا أن يضرّ توجيه الإنذار بالقدرة على التحصيل.
وقد حدّد الإنذار الصادر في 28 شباط 2024 مهلة 21 يومًا، لا 21 يوم عمل. كما لم يُعثر في المادة المسلَّمة لهذا التحقيق على إقرار يمكن أن يُستفاد منه كيف ومتى بُلّغ الإنذار إلى الزبون.
الإنذار في إجراءات التنفيذ.
تنص المادة 7 من قانون الإجراء والتحصيل كقاعدة على أنه لا يُبدأ بالتنفيذ قبل تبليغ الإنذار وقبل انقضاء المدة المحددة فيه، إلا إذا رأى مسجّل التنفيذ أن ظروف الأمر تبرّر اتخاذ إجراء قبل ذلك.
وحين يُطلب إجراء قبل الإنذار، تُلزم المادة 14 من أنظمة الإجراء والتحصيل بطلب معلَّل مدعوم بإفادة لتوثيق الوقائع الواردة فيه.
وهذا هو السياق القانوني الذي قُدّمت فيه إفادة بيرلوف في ملف تحقيق الرهن: فقد كانت معدّة لدعم الوقائع التي طُلب على أساسها اتخاذ إجراء حتى قبل تبليغ الإنذار.
وماذا يحدث حين يرفض المدين التوقيع؟
تنص المادة 7(د) من قانون الإجراء والتحصيل:
«إذا رفض المدين، أو من يجوز تبليغه الإنذار تبليغًا كاملًا، استلام الإنذار أو التوقيع على إقرار تبليغ، يُعتبر المدين كمن بُلّغ الإنذار تبليغًا كاملًا؛ وتشكّل ملاحظة موظف البريد أو المبلِّغ بشأن الرفض دليلًا على صحتها».
لذلك فإن لتسجيل المبلِّغ رفضَ التوقيع دلالة قانونية فعلية. فقد يؤدي إلى اعتبار الإنذار مبلَّغًا تبليغًا كاملًا.
والتبليغ الكامل، بدوره، شرط لاتخاذ جزء من الإجراءات والقيود التي يتيحها القانون.
وفي هذه الحالة قرّر مسجّل التنفيذ، بعد أن عُرض عليه سجل سلطة السكان، أن الزبون كان خارج إسرائيل في تاريخ التسليم المُبلَّغ عنه، ثم ألغى الإجراءات والأتعاب التي أُضيفت في أعقابها.
أما بشأن الإفادة وتوثيقها.
تحدّد المادة 15 من مرسوم البيّنات الشروط التي يكتسب فيها بيان خطي مكانة إفادة مقبولة كبيّنة، ومنها تحذير المُفيد بوجوب قول الحقيقة، والمصادقة على التحذير على وجه الإفادة من قِبل المخوَّل بذلك.
وقد وضع قرار لجنة الأخلاقيات القُطرية بشأن التوثيق عبر الاتصال المرئي آلية مفصّلة للتوثيق عن بُعد.
ومن هنا فإن التناقض ذا الصلة ليس بين عبارة «مَثَل أمامي» وبين كون المُفيد جالسًا في مكتب آخر. فالتوثيق المرئي قد يُعدّ مثولًا أمام المحامي.
والسؤال الذي لم تُجب عنه المادة بعد هو: أي إجراء توثيق جرى فعليًا، وهل تحققت فيه الشروط ذات الصلة.
ولا يقرّر هذا التحقيق أن توثيق إفادة بيرلوف كان باطلًا.
9. من أين جاء المال
تنص المادة 10 من قانون الإجراء والتحصيل على أن الدائن الممثَّل بمحامٍ يستحق، رهنًا بصلاحية المسجّل في أن يقرّر خلاف ذلك، أتعاب محاماة وفق التعرفة المحددة بموجب قانون نقابة المحامين.
وهنا تهمّ الأرقام.
ملف الرهن.
بحسب التعرفة التي كانت سارية في 2024، في تحقيق رهن بمبلغ يقع في الدرجة الأولى، تكون أتعاب تقديم الطلب 5 بالمئة من المبلغ المدرج في طلب التنفيذ.
وجاء في إفادة بيرلوف:
«نظرًا لقيمة السيارة وفق قائمة أسعار ليفي يتسحاق ولأغراض الرسوم فقط، يُفتح الملف بمبلغ 118,000 ₪».
والحساب: 118,000 × 5% = 5,900 شيكل. ومع ضريبة القيمة المضافة بنسبة 17 بالمئة التي كانت سارية في 2024: 6,903 شيكل. وهذا هو المبلغ المسجَّل في كشف الحساب.
ملف السند.
في ملف السند تُحتسب أتعاب تقديم السند للتنفيذ كأتعاب في دعوى مالية.
وبحسب التعرفة الرسمية لعام 2024، في مبلغ يتجاوز 119,301 شيكلًا يكون الحساب 10 بالمئة من الـ119,301 شيكل الأولى، و4 بالمئة من الباقي.
وسُجّلت في كشف الحساب أتعاب المرحلة أ بمبلغ 15,871.72 شيكل.
وهنا تلزم الدقة.
فالحساب على 159,609.83 شيكل وحدها لا يبلغ هذا المبلغ. بل يعطي نحو 15,844.67 شيكل شاملة ضريبة القيمة المضافة بنسبة 17 بالمئة.
أما المبلغ المسجَّل في الملف، 15,871.72 شيكل، فهو قريب جدًا من حساب يُضاف فيه إلى مبلغ 159,609.83 أيضًا فائدة الفتح المسجَّلة في كشف الحساب، 576.56 شيكل. ومع ذلك يبقى فرق من أغورات معدودة.
لذلك يمكن، على أساس المادة المتاحة، القول ما كانت الأتعاب المسجَّلة، لكن لا يمكن تحديد الأساس الرقمي الذي أدخلته المنظومة لاحتسابها بدقة.
وإلى جانب الأتعاب سُجّلت رسوم بمبلغ 2,002 شيكل، وفائدة فتح بمبلغ 576.56 شيكل، ومصاريف بمبلغ 15.10 شيكل. وبلغ مجموع مبلغ الإنذار 178,075.21 شيكل.
والنقطة المهمة ليست من «اختار» رقمًا ما، بل أن لاحتساب الأتعاب دلالةً في المبلغ المدرج في طلب التنفيذ وفي الرصيد المسجَّل في الملف.
ففي ملف الرهن سُجّل مبلغ فتح 118,000 شيكل. وفي ملف السند سُجّل أصل بمبلغ 159,609.83 شيكل. وسند الدين الأصلي يحمل 184,000 شيكل. وفي العقد يظهر 143,978 شيكلًا كرصيد للقرض الذي أُعدّ السند لضمانه.
وهذه الفجوات تستوجب تفسيرًا محاسبيًا وقانونيًا بحد ذاتها.
ثم جاءت أتعاب المرحلة ب.
بحسب التعرفة، في ملف سند يقع فيه الدين المقضيّ به في الدرجة ذات الصلة، تكون أتعاب إدارة الملف 10 بالمئة من الدين المقضيّ به، شريطة تحقق الشروط المحددة في التعرفة.
وكان رصيد الملف قبيل الاحتساب، بحسب كشف الحساب، 181,834.76 شيكل. وعشرة بالمئة منه 18,183.48 شيكل. واعتبارًا من 1 كانون الثاني 2025 ارتفعت نسبة ضريبة القيمة المضافة إلى 18 بالمئة. ومع الضريبة: 21,456.50 شيكل.
وهذا الحساب يطابق المبلغ المسجَّل في الملف حتى الأغورة.
وهنا نقطتان إضافيتان.
الأولى تتعلق بتعريف «الدين المقضيّ به». فبحسب التعرفة، يشمل الدين الذي تُحتسب عليه أتعاب المرحلة ب أيضًا الأتعاب التي أُضيفت عند فتح الملف.
وفي هذه الحالة شمل رصيد الدين أيضًا أتعاب المرحلة أ بمبلغ 15,871.72 شيكل. وعشرة بالمئة منها، مع 18 بالمئة ضريبة، تساوي 1,872.86 شيكل.
أي أن 1,872.86 شيكل من أتعاب المرحلة ب اشتُقّت من بند الأتعاب الذي سُجّل أصلًا عند فتح الملف.
والنقطة الثانية هي شروط إضافة أتعاب المرحلة ب.
تنص التعرفة على أن المدين لم يدفع المبلغ المطلوب خلال المدة المحددة في الإنذار، وأن المحامي اتخذ إجراءات إضافية بعد تبليغ الإنذار وانقضاء المدة الواردة فيه.
لذلك فإن لتبليغ الإنذار وللموعد الذي يُعتبر فيه مبلَّغًا أثرًا مباشرًا على استحقاق إضافة الأتعاب.
وفي هذه الحالة أُبلغ عن التسليم في 22 كانون الأول 2024. وأُدخل يدويًا إلى المنظومة في 20 كانون الثاني 2025. وبعد تسعة أيام من الإدخال أُضيفت إلى الملف أتعاب المرحلة ب.
الخلاصة المحاسبية
| ما احتُسب | المبلغ | أساس التسجيل |
|---|---|---|
| أتعاب المرحلة أ، ملف الرهن | 6,903.00 شيكل | 5% من 118,000 شيكل، مع الضريبة |
| أتعاب المرحلة أ، ملف السند | 15,871.72 شيكل | المبلغ المسجَّل في كشف الحساب؛ أساس الاحتساب الدقيق غير مفصّل في المادة |
| أتعاب المرحلة ب، ملف السند | 21,456.50 شيكل | 10% من رصيد ملف قدره 181,834.76 شيكل، مع الضريبة |
| مجموع الأتعاب حتى 29 كانون الثاني 2025 | 44,231.22 شيكل | |
| كلفة التبليغ الذي استند إليه تحديث الإنذار | 81.90 شيكل | فاتورة شركة التبليغات |
وللمقارنة، لو استُجيب لطلب الزبون من نيسان 2024 بسداد القرض وسُدّد القرض قبل فتح ملف تنفيذ، لما نشأت أتعاب التنفيذ الموصوفة هنا إطلاقًا.
كما تستوجب المقارنة الافتراضية بمسار ملف واحد حذرًا. فإذا احتُسبت أتعاب فتح ملف سند في 2024 على مبلغ 143,978 شيكلًا، وفق التعرفة الرسمية ومع ضريبة 17 بالمئة، يكون الناتج نحو 15,112 شيكلًا.
ولما أُضيفت أتعاب المرحلة ب لو دُفع الدين خلال المدة المحددة في الإنذار ولم تتحقق شروط إضافتها.
وبمقاييس الأتعاب المسجَّلة في الملفين حتى 29 كانون الثاني 2025، يدور الحديث عن 44,231.22 شيكل.
10. ما هو مُثبت، وما هو مُدّعى، وما لا يزال مفتوحًا
مدعوم بالمستندات التي فُحصت: مراسلة الواتساب من أيار 2024 مع ممثلة مكتب «حن، فيشر، غباي»؛ البريد الإلكتروني من نيسان 2024؛ مواعيد الخروج والعودة وفق شهادة سلطة السكان؛ قيود يوميات البنك؛ الإنذار من شباط 2024؛ إفادة بيرلوف وصيغة المصادقة عليها؛ فتح ملف تحقيق الرهن وملف السند؛ تقارير تحديد العنوان وإفادة المبلِّغ؛ فاتورة شركة التبليغات؛ التحديث اليدوي لتاريخ تبليغ الإنذار؛ كشوف الحساب؛ قرارات مسجّل التنفيذ؛ ومحضر الاستجواب من كانون الثاني 2026.
ادعاءات لم تُقرَّر بعد كنتائج: الادعاء بأن فحصًا اقتصاديًا من مطلع 2024 كان قد أشار إلى أن الزبون ليس في إسرائيل. وفي ردّ من شباط 2026 لم يُنكَر وجود المستند، لكن مضمونه لم يُعرض على هذا التحقيق. وكذلك الادعاء بأن الأتعاب الملغاة ظهرت لاحقًا في الكشف المقدَّم في ملف الرهن. ويقول الزبون إن الادعاء مدعوم بمقارنة مستندات، لكن لم يُقدَّم قرار قضائي يُقرّره كنتيجة.
غير مُثبت في المادة التي فُحصت: من أنشأ الإبلاغ الخاطئ عن التسليم؛ وهل كان من أنشأه أو أدخله يعلم أن الزبون خارج البلاد؛ وهل وصلت المعلومة التي سُلّمت لممثلة مكتب «حن، فيشر، غباي» في أيار 2024 إلى من تولّى التبليغ في كانون الأول؛ وهل أمر أحد بتقديم إبلاغ كاذب؛ وهل قرأ أحد تقرير الفحص الاقتصادي؛ وما الذي أدى إلى إغلاق الحساب في كانون الأول 2023.
كما لا يوجد في المادة أساس لنسب فعل شخصي في الملف إلى عوفر حن لمجرد كونه شريكًا مؤسِّسًا في المكتب.
يبقى مفتوحًا: جدول السداد الأصلي، الذي يتيح فحص الفجوة بين الدفعات التعاقدية والاحتسابات الفعلية؛ ومصدر بند «فرق عن قائمة الأسعار» البالغ 33,026.86 شيكل؛ والأساس الدقيق للاحتساب الذي أدى إلى أتعاب المرحلة أ بمبلغ 15,871.72 شيكل في ملف السند؛ ومضمون مستندات أخرى طُلبت ولم تُسلَّم؛ وكيفية توثيق إفادة بيرلوف فعليًا في 10 حزيران 2024.
وأخيرًا، يُدار بشأن القرض نفسه من عام 2021 ملفا تنفيذ، في دائرتين مختلفتين، تحت رقم الملف الداخلي نفسه في مكتب المحاماة.
هذا القسم تقرير وقائعي موثّق وليس استشارة قانونية. كل عبارة تستند إلى المواد المذكورة؛ يحق للأطراف المعنية الرد في أي وقت وسيُنشر ردّها.
استُخدمت أدوات ذكاء اصطناعي في إعداد هذا التحقيق لمعالجة المواد المصدرية، ولحجب التفاصيل المعرِّفة، وللترجمة. التحقيق ونتائجه والمسؤولية عنها تعود إلى الكاتب. تُرجمت هذه النسخة عن الأصل العبري بمساعدة أدوات ذكاء اصطناعي وروجعت قبل النشر. عند أي تعارض، النص العبري هو المعتمد.
الأساس القانوني
- المادة 7 من قانون الإجراء والتحصيل، 1967لا يبدأ التنفيذ قبل تبليغ الإنذار وقبل انقضاء المدة المحددة فيه، إلا إذا رأى المسجّل أن الظروف تبرّر إجراءً سابقًا
- المادة 7(د) من قانون الإجراء والتحصيلإذا رفض المدين استلام الإنذار أو التوقيع على إقرار التبليغ، يُعتبر الإنذار مبلَّغًا تبليغًا كاملًا؛ وملاحظة المبلِّغ عن الرفض تشكّل دليلًا على صحتها
- المادة 14 من أنظمة الإجراء والتحصيل، 1979الطلب باتخاذ إجراء قبل الإنذار يجب أن يكون معلَّلًا ومدعومًا بإفادة لتوثيق الوقائع الواردة فيه
- المادة 7 من أحكام الائتمان العادل (قانون الرقابة على الخدمات المالية)تعجيل استيفاء رصيد القرض يستوجب إنذارًا ومهلة لا تقل عن 21 يوم عمل، إلا في ظروف خاصة
- المادة 15 من مرسوم البيّنات [صيغة جديدة]، 1971شروط اعتبار البيان الخطي إفادة مقبولة كبيّنة: تحذير المُفيد، والمصادقة على التحذير على وجه الإفادة
- المادة 10 من قانون الإجراء والتحصيل وتعرفة نقابة المحامينالأساس لأتعاب «المرحلة أ» و«المرحلة ب» في ملف السند وفي ملف تحقيق الرهن
- قرار لجنة الأخلاقيات القُطرية بشأن توثيق الإفادة عبر الاتصال المرئيتحديد هوية المُفيد، وتحذيره، وتوثيق الإجراء وحفظه. وحتى الصيغة المقرّرة هناك تستخدم عبارة «مَثَل أمامي»
أسئلة وأجوبة
ما هو التبليغ الكاذب؟
إبلاغ عن تسليم مستند قانوني لم يحدث كما جرى الإبلاغ عنه. وله في إجراءات التنفيذ أثر عملي: من تاريخ التسليم تُحسب المهلة لتقديم الاعتراض، وهو أيضًا شرط لاتخاذ إجراءات إضافية ولإضافة الأتعاب. فإذا لم يقع التسليم، فكل ما بُني عليه يقوم على أساس خاطئ.
سجّل المبلِّغ أن المرسل إليه رفض التوقيع. ماذا يعني ذلك قانونيًا؟
تنص المادة 7(د) من قانون الإجراء والتحصيل على أن رفض استلام الإنذار أو التوقيع على إقرار التبليغ يُعدّ تبليغًا كاملًا، وأن ملاحظة المبلِّغ عن الرفض تشكّل دليلًا على صحتها. لذلك فإن لتسجيل «رفض التوقيع» وزنًا فعليًا، وقد يكفي لبدء الإجراءات.
ماذا يفعل من يكتشف ملف تنفيذ لم يُبلَّغ به؟
في ملف السند مهلة تقديم الاعتراض ثلاثون يومًا من تاريخ تبليغ الإنذار. وإذا انقضت المهلة، يُقدَّم طلب تمديد موعد مع الاعتراض. وفي الحالة الموصوفة هنا أُرفق بالطلب سجل الدخول والخروج من سلطة السكان والهجرة، وعلى أساسه قرّر المسجّل أن الزبون كان خارج إسرائيل في تاريخ التسليم المُبلَّغ عنه.
كيف يُثبت المرء أنه لم يكن في البلاد في التاريخ المُبلَّغ عنه؟
شهادة بيانات المسافر الصادرة عن سلطة السكان والهجرة تُظهر تواريخ الخروج والدخول. ووجود فترة متصلة بلا دخول بيني يناقض الإبلاغ عن لقاء شخصي في إسرائيل في ذلك التاريخ.
ما هي أتعاب «المرحلة ب» ومتى يجوز إضافتها؟
أتعاب إدارة الملف، بنسبة تحددها التعرفة من الدين المقضيّ به. وبحسب التعرفة فهي مشروطة بألا يكون المدين قد دفع خلال المدة المحددة في الإنذار، وبأن يكون المحامي قد اتخذ إجراءات إضافية بعد تبليغ الإنذار وانقضاء المدة الواردة فيه. لذلك يؤثر تبليغ الإنذار وتاريخه تأثيرًا مباشرًا على استحقاق إضافتها.